Trong 6 tháng đầu năm 2026, kết quả kinh doanh của các công ty tài chính tiêu dùng lớn cho thấy sự phân hóa đáng kể. Home Credit Việt Nam dẫn đầu với lợi nhuận trước thuế hơn 1.600 tỷ đồng, bỏ xa FE Credit (153 tỷ đồng), Mirae Asset Finance (191 tỷ đồng lãi sau thuế) và Mcredit (khoảng 100 tỷ đồng lãi sau thuế).
Phần lớn doanh nghiệp đã quay lại quỹ đạo có lãi nhưng khoảng cách về kết quả kinh doanh cho thấy quá trình phục hồi của ngành tài chính tiêu dùng chưa đồng đều. Và có lãi trở lại chưa đồng nghĩa với khả năng sinh lời đã phục hồi về mức trước giai đoạn siết chặt quy định đòi nợ và khủng hoảng nợ xấu.
FE Credit chật vật phục hồi sau khủng hoảng nợ xấu
FE Credit là một trong những doanh nghiệp chịu ảnh hưởng nặng nề nhất trong chu kỳ suy giảm của ngành tài chính tiêu dùng, với chất lượng lợi nhuận vẫn chịu sức ép lớn từ chi phí rủi ro tín dụng.
Theo báo cáo tài chính hợp nhất soát xét giữa niên độ của VPBank, 6 tháng đầu năm 2026, FE Credit ghi nhận thu nhập lãi 7.998 tỷ đồng, tăng 2% so với cùng kỳ; lợi nhuận trước chi phí dự phòng đạt 6.311 tỷ đồng, tăng 6%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng lên tới 6.158 tỷ đồng, tăng 9% và tương đương gần 98% lợi nhuận trước dự phòng. Kết quả, lợi nhuận trước thuế chỉ còn 153 tỷ đồng, giảm 43%.
Dù hoạt động kinh doanh cốt lõi vẫn tăng trưởng, phần lớn lợi nhuận của FE Credit tiếp tục được sử dụng để bù đắp rủi ro tín dụng, khiến khả năng sinh lời thực tế bị thu hẹp.
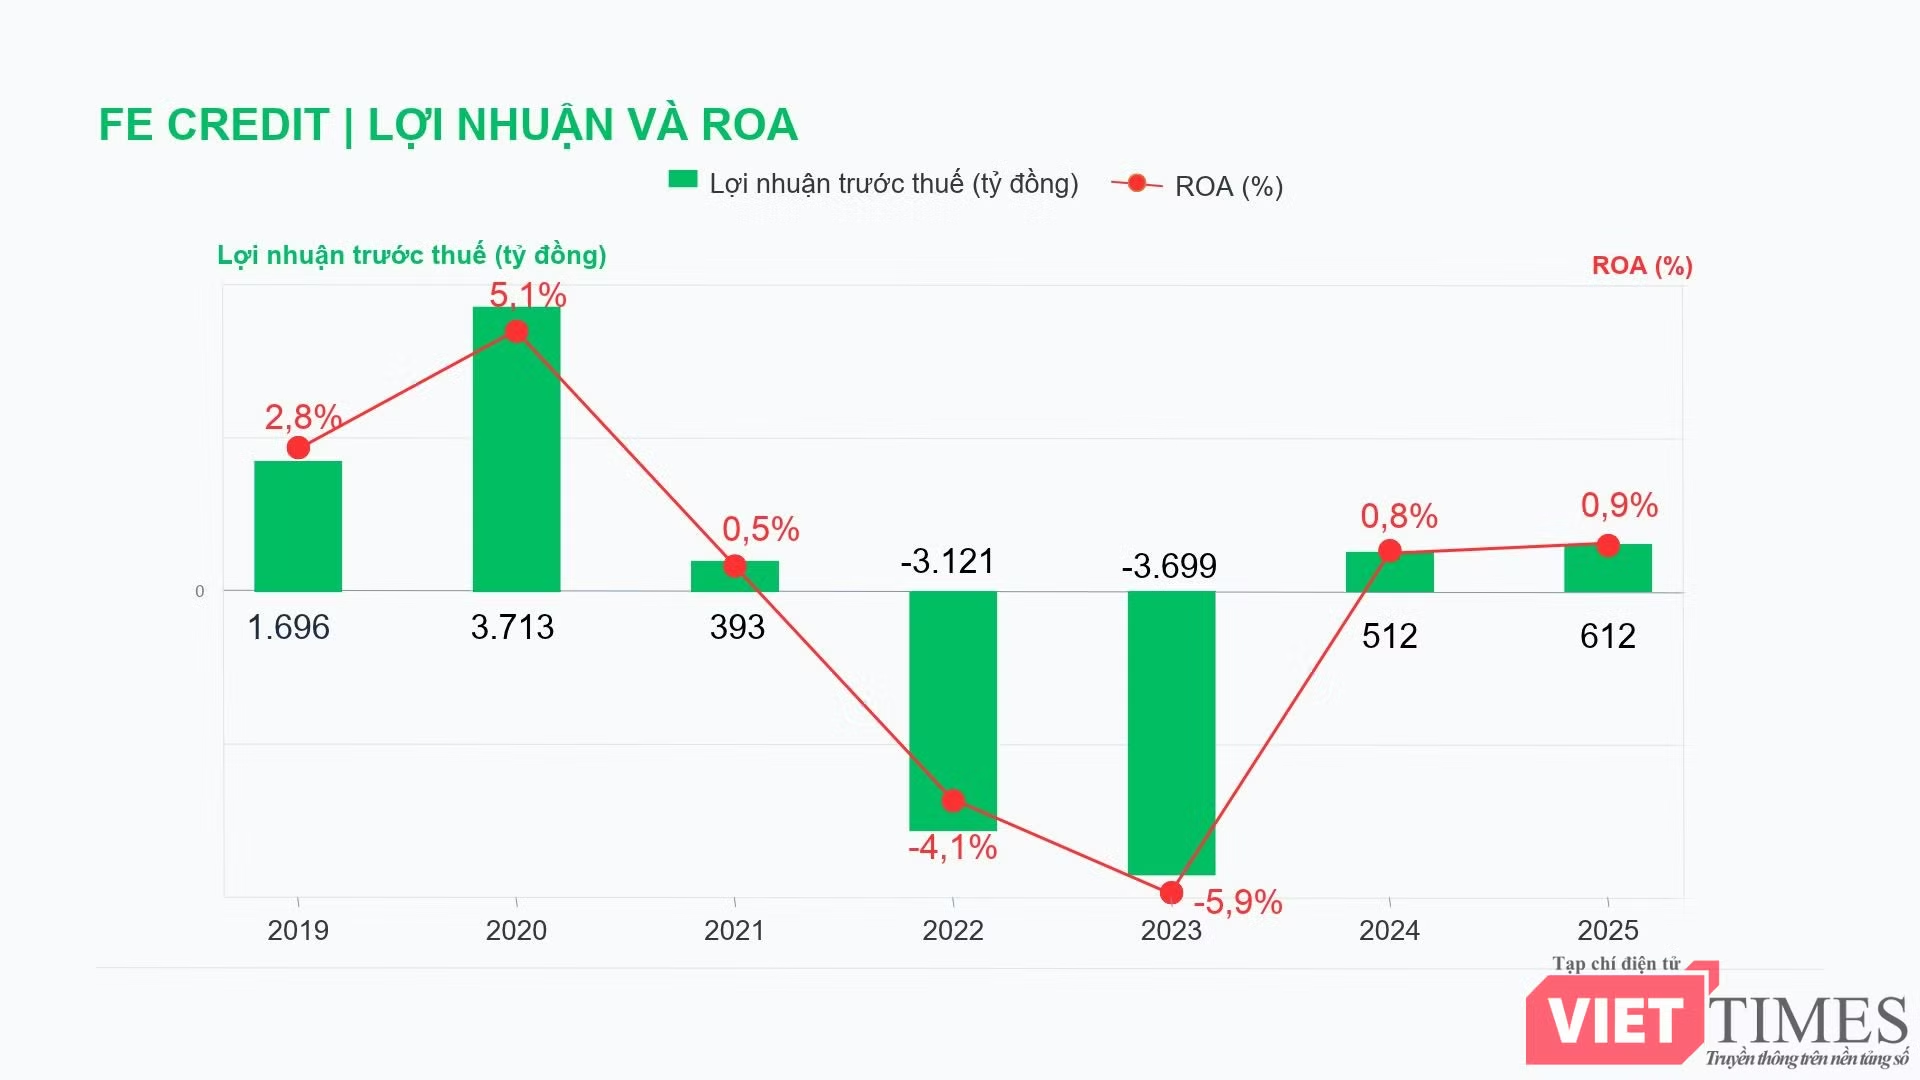
Nhìn lại giai đoạn trước và sau khi có quy định siết chặt hoạt động đòi nợ của công ty tài chính, hiệu quả kinh doanh của FE Credit có những biến động đáng chú ý.
Năm 2019, FE Credit đạt lợi nhuận trước thuế 1.696 tỷ đồng, ROA ở mức 2,8%. Sang năm 2020, dù quy định được chính thức áp dụng nhằm chấm dứt tình trạng đòi nợ mang tính chất đe dọa, lợi nhuận trước thuế của doanh nghiệp vẫn tăng vọt lên hơn 3.700 tỷ đồng, mức cao kỷ lục, kéo ROA lên 5,1%.
Thông tư 18/2019/TT-NHNN có hiệu lực từ ngày 1/1/2020, quy định biện pháp đôn đốc, thu hồi nợ không được bao gồm hành vi đe dọa khách hàng; số lần nhắc nợ tối đa là 5 lần/ngày và chỉ được thực hiện trong khung giờ từ 7h đến 21h. Công ty tài chính cũng không được nhắc nợ, đòi nợ hoặc gửi thông tin thu hồi nợ tới những tổ chức, cá nhân không có nghĩa vụ trả nợ.
Đà suy giảm chỉ thực sự rõ nét từ năm 2021, khi đại dịch COVID-19 bùng phát và tác động mạnh đến thu nhập, khả năng trả nợ của người vay. Đặc biệt, trong giai đoạn nợ xấu bùng nổ (2022-2023), FE Credit - doanh nghiệp bị nhiều người phản ánh bị đòi nợ dù không liên quan khoản vay - liên tiếp thua lỗ hàng nghìn tỷ đồng.
Dù có lãi trở lại trong năm 2024 và 2025, ROA của FE Credit lần lượt chỉ đạt 0,8% và 0,9%, thấp hơn đáng kể so với mức 2,8% năm 2019 và 5,1% năm 2020.
Trường hợp FE Credit cho thấy thay đổi về pháp lý và đại dịch COVID-19 là đòn giáng mạnh khiến nhiều người lao động mất việc, thu nhập sụt giảm, kéo theo khả năng trả nợ suy yếu.
Hai tác động kép này càng làm trầm trọng thêm rủi ro tồn đọng từ giai đoạn mở rộng tín dụng nhanh trước đó. Chất lượng danh mục cho vay đi xuống, buộc doanh nghiệp tăng trích lập dự phòng và trực tiếp bào mòn lợi nhuận.
Hiện nay, FE Credit đã trở lại có lãi nhưng khả năng sinh lời vẫn cách khá xa so với thời kỳ đỉnh cao 2019-2020. Thách thức của doanh nghiệp hiện không chỉ là khôi phục tăng trưởng dư nợ, mà còn phải xử lý rủi ro tồn đọng, cải thiện chất lượng tín dụng và chuyển hóa thu nhập thành lợi nhuận thực chất.
Lợi nhuận thoát đáy, hiệu quả sinh lời vẫn là điểm nghẽn
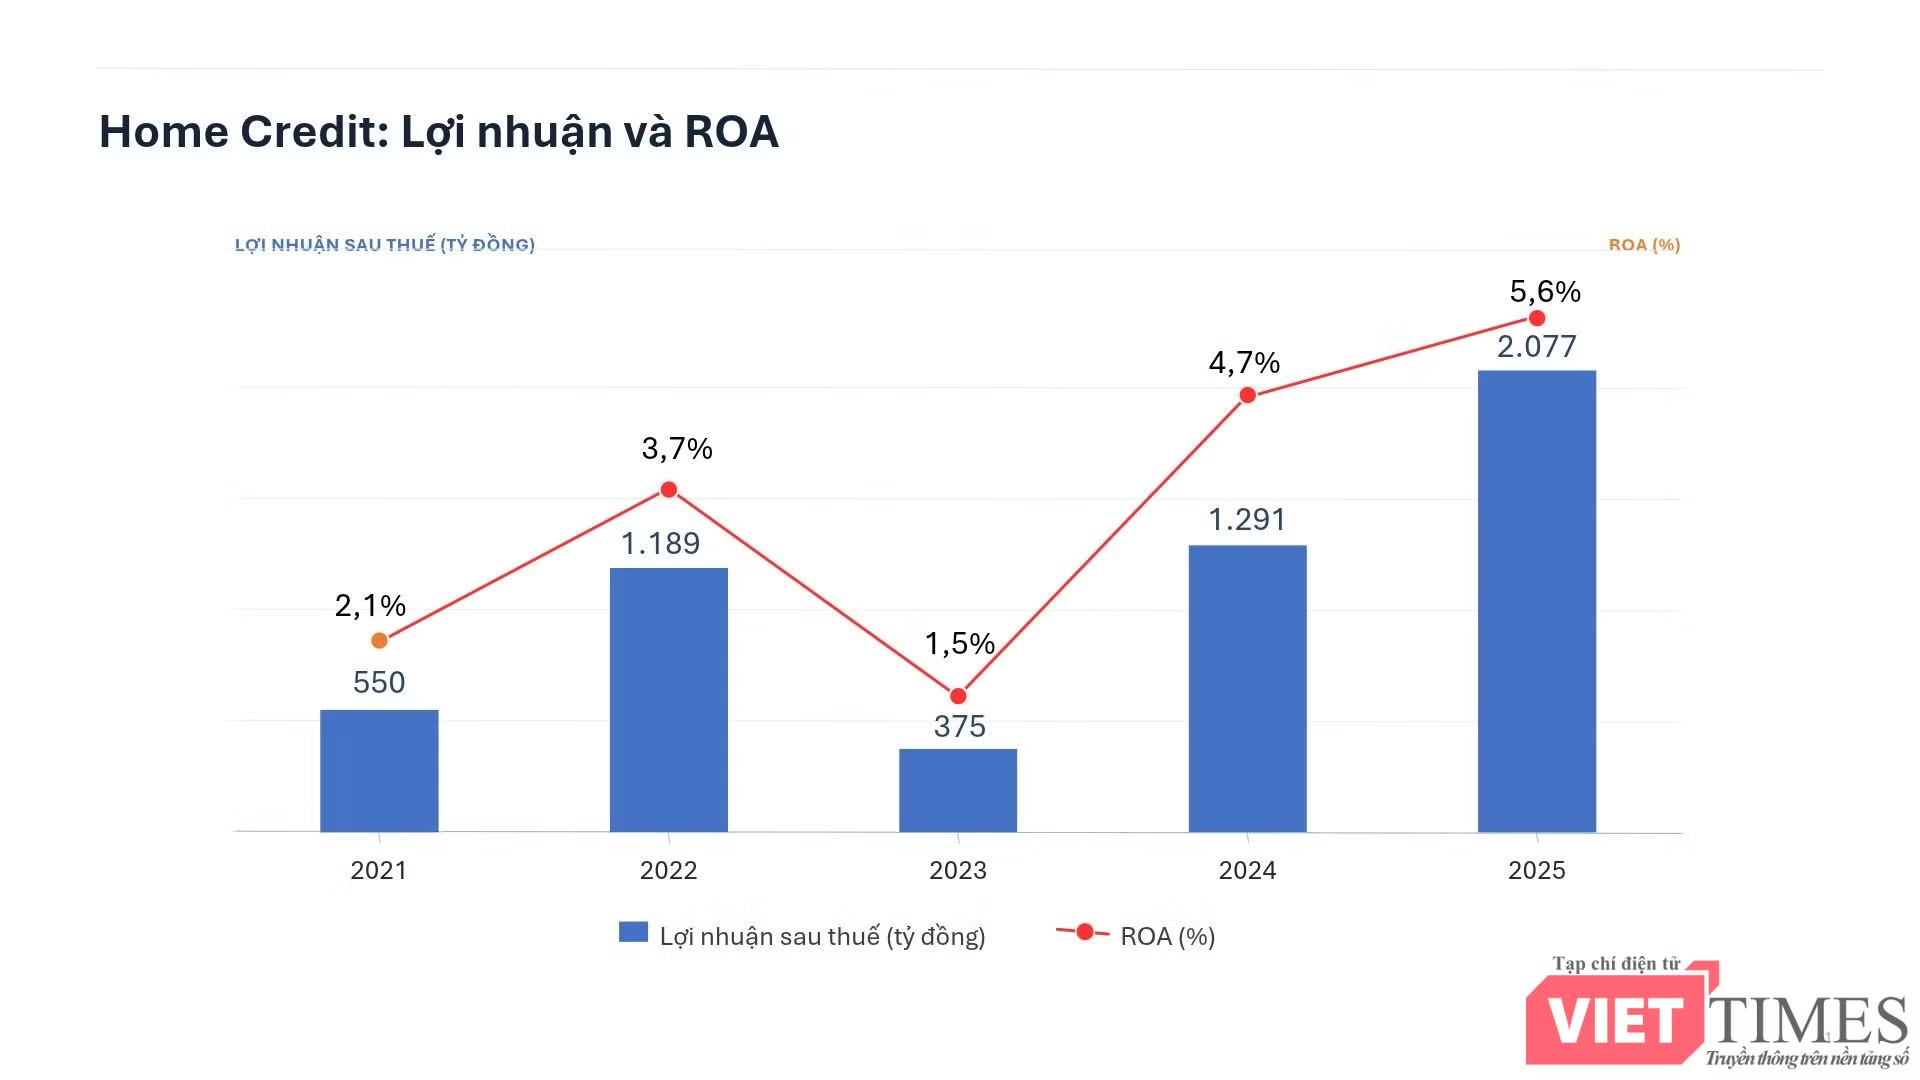
Trái với FE Credit, Home Credit Việt Nam ghi nhận kết quả kinh doanh tích cực hơn trong nửa đầu năm 2026. Theo báo cáo công bố thông tin định kỳ gửi Sở Giao dịch chứng khoán Hà Nội (HNX), công ty đạt lợi nhuận trước thuế gần 1.680 tỷ đồng và lợi nhuận sau thuế khoảng 1.344 tỷ đồng, tăng hơn 15% so với cùng kỳ.
Kết quả này nối tiếp đà phục hồi trong năm trước. Năm 2025, Home Credit ghi nhận lợi nhuận sau thuế khoảng 2.077 tỷ đồng, mức cao nhất kể từ khi doanh nghiệp công bố thông tin.
Dù vậy, lợi nhuận tăng không đồng nghĩa mọi chỉ tiêu sinh lời đều cải thiện. Tài liệu công bố bán niên của công ty cho thấy ROA giảm từ 3,48% xuống 3,08%, trong khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) giảm từ 14,40% xuống 13,78% so với kỳ đối chiếu.
Điều này cho thấy cần xem xét đồng thời lợi nhuận tuyệt đối và hiệu quả sử dụng tài sản, vốn khi đánh giá hoạt động kinh doanh.
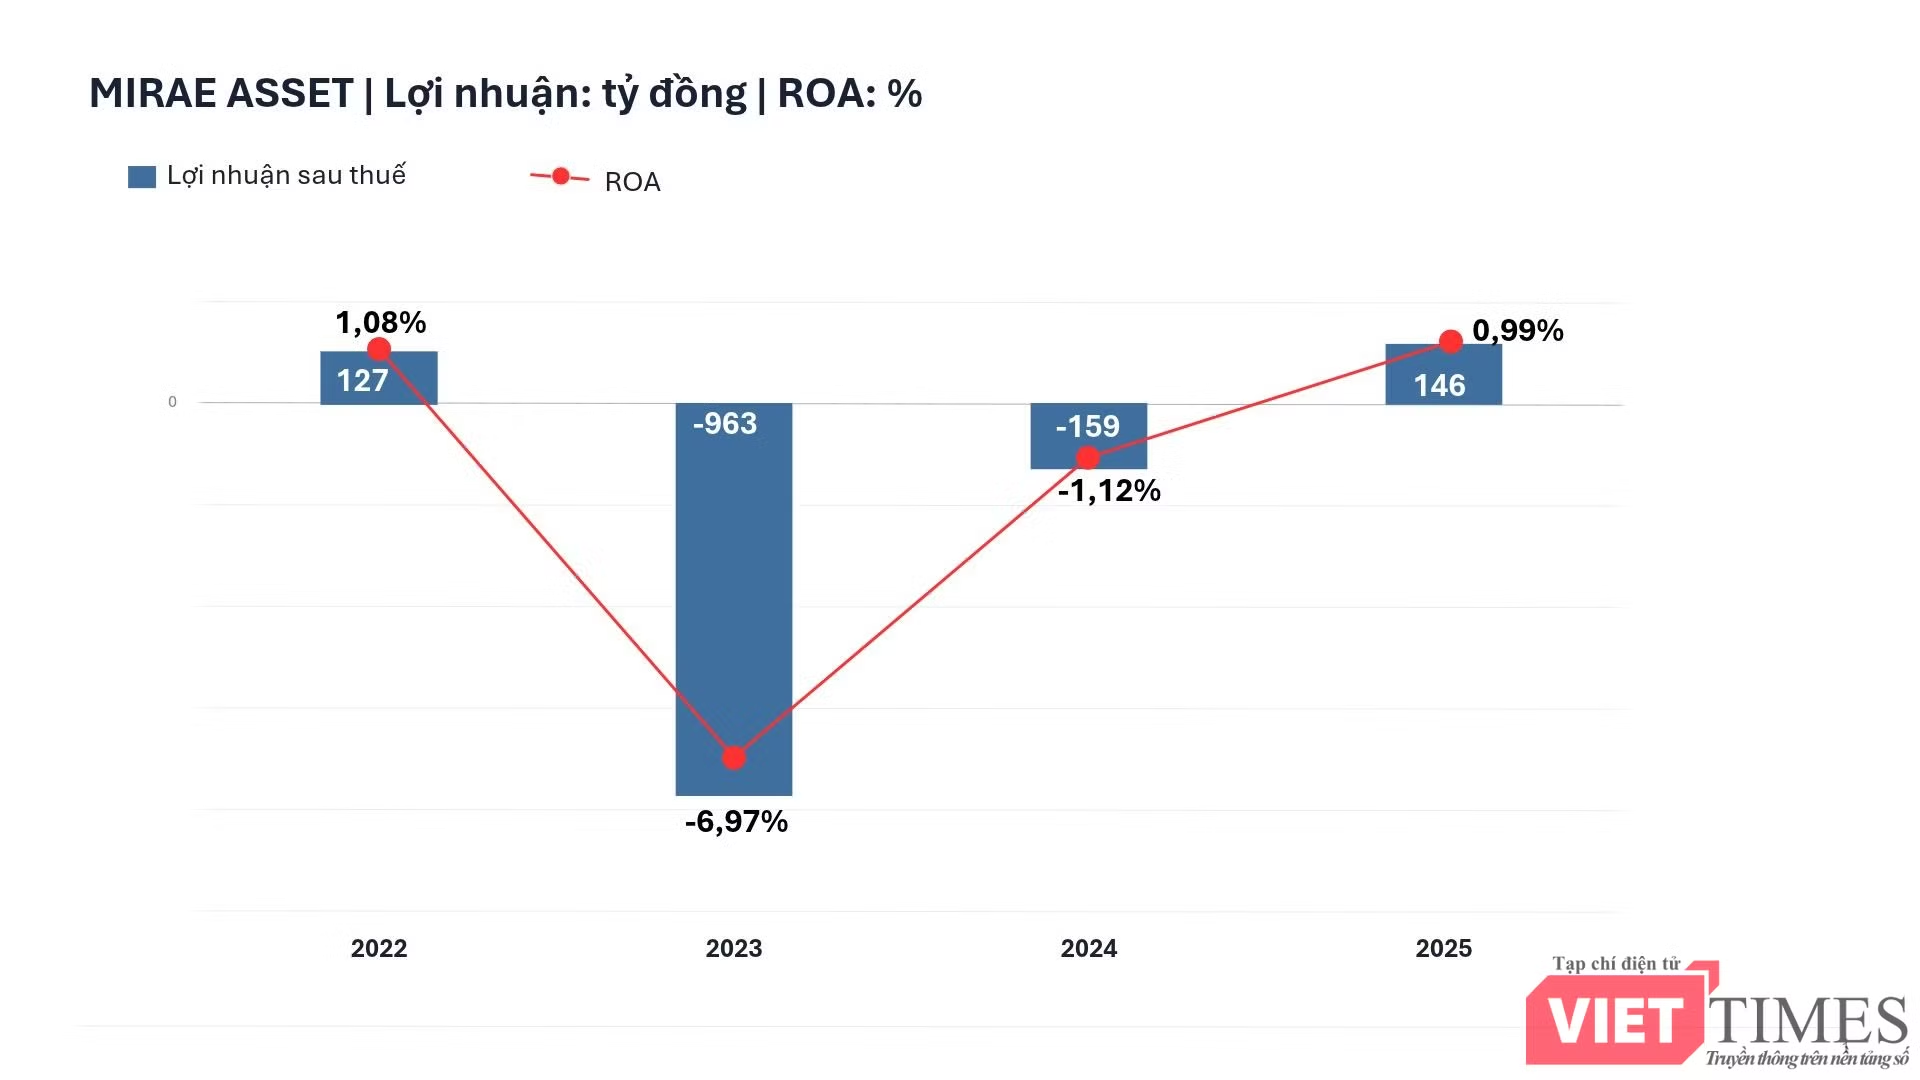
Tại Mirae Asset Finance (MAFC), lợi nhuận trước thuế nửa đầu năm 2026 đạt khoảng 191 tỷ đồng, tăng 91% so với cùng kỳ; lợi nhuận sau thuế đạt 153 tỷ đồng. Các chỉ tiêu sinh lời cũng cải thiện, với ROA đạt 1,09% và ROE đạt 8,11%, đều cao hơn cùng kỳ năm trước.
Kết quả này cho thấy MAFC đã qua cơn bĩ cực giai đoạn 2023-2024. Cụ thể, doanh nghiệp lần lượt lỗ ròng khoảng 963 tỷ đồng và 159 tỷ đồng.
Trước đó, vào cuối năm 2022, Mirae Asset từng được nhắc đến trong các vụ án liên quan đến hoạt động đòi nợ kiểu "khủng bố". Cùng với những thay đổi trong quy định về thu hồi nợ, tác động kéo dài của đại dịch COVID-19 cũng làm suy giảm khả năng trả nợ, góp phần tạo áp lực lên hoạt động kinh doanh và chất lượng tín dụng của doanh nghiệp.
Dù đã có lãi trở lại trong năm 2025, MAFC vẫn ghi nhận lỗ lũy kế khoảng 226 tỷ đồng tại ngày 30/6/2026. Con số này đã giảm đáng kể so với mức 445 tỷ đồng tại thời điểm đối chiếu, nhưng cho thấy những hệ quả từ giai đoạn kinh doanh thua lỗ vẫn chưa được khắc phục hoàn toàn.
Hơn hết, lợi nhuận phục hồi chưa đi kèm với sự cải thiện tương xứng về hiệu quả sinh lời. ROA của MAFC trong nửa đầu năm 2026 mới xấp xỉ mức năm 2022, dù lợi nhuận bán niên đã cao hơn kết quả của cả năm 2022. Trong khi đó, quy mô tổng tài sản tăng từ 11.729 tỷ đồng lên 13.293 tỷ đồng.
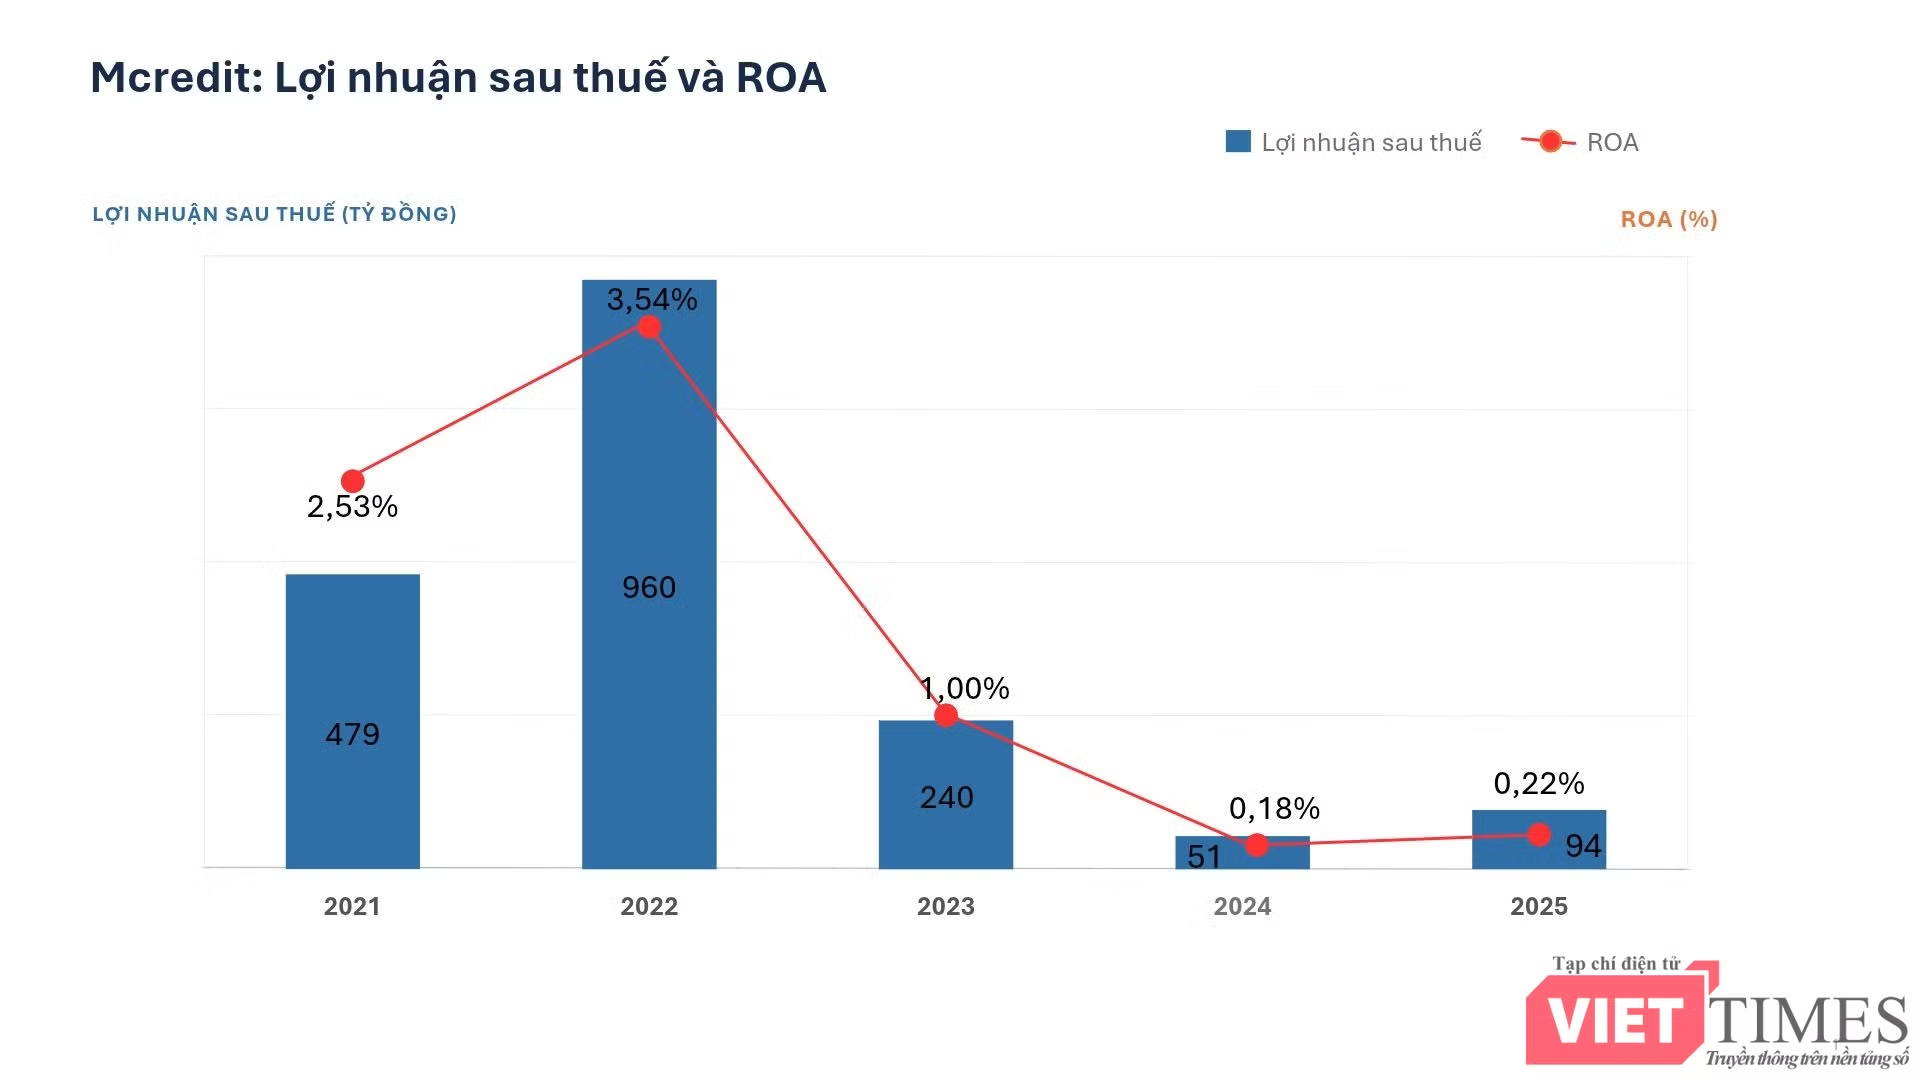
Với Mcredit, lợi nhuận trước thuế đạt hơn 100 tỷ đồng trong 6 tháng đầu năm 2026, tăng 67% so với cùng kỳ. Lợi nhuận sau thuế đạt 80 tỷ đồng, tăng 74%.
Dù lợi nhuận tăng trưởng, các chỉ tiêu sinh lời của Mcredit vẫn ở mức thấp. Báo cáo công bố thông tin bán niên cho thấy ROA chỉ đạt 0,19% và ROE đạt 2,54%. Đây là diễn biến đáng chú ý khi đặt trong bối cảnh doanh nghiệp đã mở rộng quy mô đáng kể trong những năm gần đây.
Tổng tài sản của Mcredit tăng từ khoảng 18.912 tỷ đồng năm 2021 lên gần 49.657 tỷ đồng năm 2025. Trong giai đoạn 2020–2025, doanh nghiệp duy trì lợi nhuận dương, nhưng ROA giảm từ 2,53% năm 2021 xuống còn 0,22% năm 2025.
Những con số này cho thấy quy mô tài sản tăng lên chưa đi kèm với khả năng tạo ra lợi nhuận tương ứng. Với Mcredit, thách thức không chỉ là duy trì tăng trưởng lợi nhuận, mà còn nằm ở việc cải thiện khả năng chuyển hóa vốn tự có và dư nợ ngày càng lớn thành lợi nhuận bền vững.
Chuyển từ cuộc đua mở rộng dư nợ sang nâng cao chất lượng tăng trưởng
Theo FiinGroup, thị trường tài chính tiêu dùng tiếp tục phục hồi trong 6 tháng đầu năm 2026, với dư nợ của các công ty tài chính đạt 209,9 nghìn tỷ đồng. Tuy nhiên, các doanh nghiệp đang lựa chọn chiến lược khác nhau. Nhóm công ty quy mô trung bình mở rộng hoạt động và tận dụng hợp tác hệ sinh thái để gia tăng thị phần, trong khi một số doanh nghiệp dẫn đầu thận trọng hơn, ưu tiên củng cố bảng cân đối.
FiinGroup cho biết sự phân hóa không chỉ nằm ở tốc độ tăng dư nợ. Cơ cấu sản phẩm, mô hình phân phối và hiệu quả vận hành ngày càng quyết định kết quả cạnh tranh. Song song, nhu cầu tài chính đang mở rộng từ các sản phẩm vay truyền thống sang chi tiêu hằng ngày và nhu cầu vốn của hộ kinh doanh.
Về cơ cấu sản phẩm, tài trợ phương tiện và hàng tiêu dùng lâu bền tiếp tục được chú trọng. Trong khi đó, cho vay tiền mặt ngày càng được thúc đẩy qua các kênh số và mạng lưới đối tác, thay vì chỉ dựa vào những phương thức phân phối truyền thống.
Nhìn tổng thể, ngành tài chính tiêu dùng đã đi qua giai đoạn suy giảm nghiêm trọng và đang khôi phục lợi nhuận. Nhưng khoảng cách giữa kết quả của các doanh nghiệp cho thấy không thể chỉ đánh giá sức khỏe ngành thông qua tốc độ tăng dư nợ hay lợi nhuận.
FE Credit vẫn phải dành phần lớn lợi nhuận trước dự phòng để xử lý rủi ro tín dụng. Trong khi đó, Home Credit, Mirae Asset và Mcredit cho thấy những mức độ phục hồi khác nhau về lợi nhuận và hiệu quả sử dụng vốn.
Sau giai đoạn thị trường phải xử lý hệ quả của tăng trưởng tín dụng nóng và quy định đòi nợ bị siết chặt, ngành tài chính tiêu dùng đang đứng trước một bài toán khác. Đó không phải là mở rộng dư nợ bằng mọi giá, mà phải nâng cao chất lượng từng khoản vay để lợi nhuận tạo ra đủ bù đắp chi phí vốn, vận hành và rủi ro tín dụng.
Khả năng giải quyết bài toán này sẽ quyết định liệu sự khởi sắc về lợi nhuận hiện nay chỉ mang tính nhất thời hay có thể trở thành nền tảng cho một chu kỳ tăng trưởng bền vững hơn.