Lãi suất "hạ nhiệt"
Theo báo cáo của Ngân hàng Nhà nước công bố đầu tháng 11/2026, toàn bộ 46 ngân hàng đã điều chỉnh giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên.
Lãi suất cho vay cũng giảm đáng kể với các khoản cho vay mới, bình quân giảm 0,2-0,5%/năm. Đến đầu tháng 11/2026, hơn 20 tổ chức tín dụng đã công bố chương trình giảm lãi suất cho vay từ 1,5-2%/năm, thậm chí một số đơn vị giảm 3-3,25%/năm. Tổng quy mô các gói cho vay ưu đãi được công bố lên tới 463.500 tỷ đồng.
Nhìn cụ thể hơn ở các ngân hàng, có thể thấy sự sụt giảm nhất định ở mặt bằng lãi suất niêm yết. Về huy động, Vietcombank, VietinBank, Agribank, BIDV đang niêm yết lãi suất 3%/năm đối với kỳ hạn 6 tháng và 5,4%/năm ở kỳ hạn 12 tháng. Tương ứng với các kỳ hạn này, VPBank niêm yết lãi suất ở các mức 6,8%/năm và 6,9%/năm; BacABank là 6,55%/năm và 6,6%/năm; LPBank là 5,9%/năm và 6,1%/năm; Techcombank là 5,45%/năm và 5,65%/năm…
Với các kỳ hạn dài hơn, mức lãi suất huy động cũng được hạ xuống đáng kể. Chẳng hạn với BIDV, lãi suất tiết kiệm trực tuyến kỳ hạn 15 và 18 tháng giảm từ 6,8%/năm xuống 6,6%/năm. Hay tại VPBank, lãi suất tiền gửi tại quầy kỳ hạn 15 -18 tháng giảm từ 6,9%/năm xuống 6,5%/năm.
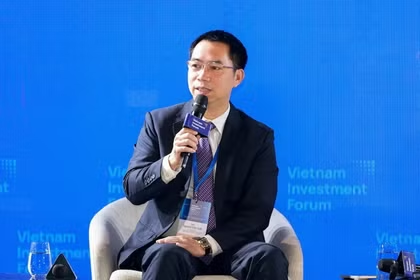
Trao đổi với VietTimes, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, đánh giá diễn biến giảm lãi suất nêu trên là kết quả nỗ lực điều hành của Ngân hàng Nhà nước.
"Cùng với định hướng giảm lãi suất huy động và cho vay, cơ quan điều hành phối hợp nghiệp vụ thị trường mở và hoán đổi ngoại tệ lấy VND để hỗ trợ thanh khoản. Việc kết hợp các công cụ này giúp ngân hàng thương mại có thêm nguồn lực cân đối vốn trong quá trình điều chỉnh lãi suất", ông Huy chỉ rõ thêm.
Hội nhóm vẫn "tưng bừng" chào lãi suất cao
Mặc dù lãi suất niêm yết đã có sự điều chỉnh giảm đáng kể, song ghi nhận trong các hội nhóm chào mời gửi tiết kiệm, cho vay ưu đãi trên mạng xã hội, mức lãi suất vẫn đang neo khá cao.
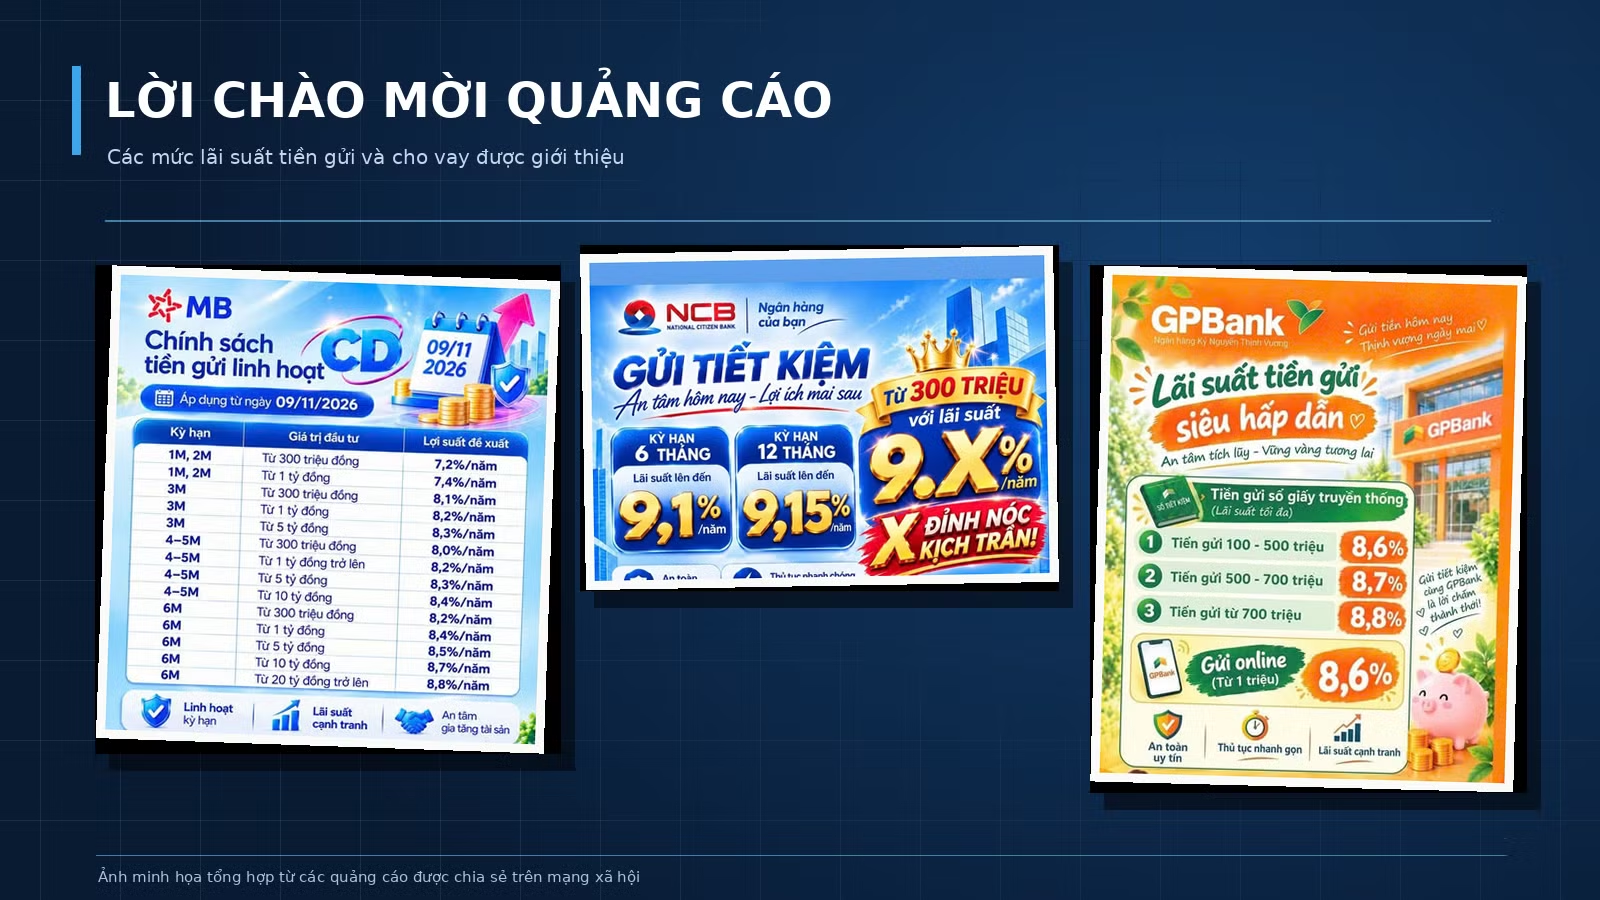
Cụ thể về huy động, các tài khoản chào mời gửi tiết kiệm với lãi suất phổ biến 8-9%/năm. Chẳng hạn, một quảng cáo mời gửi tiết kiệm của MB đưa ra bảng lãi suất 7,2%/năm cho kỳ hạn 1-2 tháng, 8,1%/năm cho kỳ hạn 4-5 tháng, 8,2%/năm cho kỳ hạn 6 tháng đối với khoản tiền từ 300 triệu đồng. Với khoản tiền lớn hơn, các mức lãi suất cho từng kỳ hạn "nhảy" thêm 0,1-0,2 điểm phần trăm, thậm chí nhảy tới 0,5-0,6 điểm % cho kỳ hạn 6 tháng đối với khoản tiền gửi từ 10-20 tỷ đồng.
Một quảng cáo mời gửi tiết kiệm khác của NCB còn chào lãi suất cao hơn: từ 300 triệu đồng, kỳ hạn 6 tháng có lãi suất 9,1%/năm, kỳ hạn 12 tháng là 9,15%/năm.
Với cho vay, một quảng cáo cho vay ưu đãi của MB đưa ra các mức lãi suất đáng chú ý: vay mua nhà đất và mua nợ, lãi suất ưu đãi cố định 12 tháng là 9,8%/năm, 18 tháng là 10,5%/năm, 24 tháng là 10,8%/năm, tương ứng mức hoàn trả lãi suất 1,5%, 2% và 2,5% với thời gian cam kết duy trì lần lượt là 42 tháng, 48 tháng và 60 tháng. Lãi suất sau ưu đãi có biên độ thả nổi năm đầu là 2,5%, các năm tiếp theo là 3,5%. Đây cũng là biểu lãi suất cho vay tiêu dùng, còn với vay sản xuất kinh doanh, lãi suất ưu đãi là 9,2%/năm.
Một ví dụ đáng kể khác là quảng cáo của Wooribank, vay mua nhà/tiêu dùng thế chấp bất động sản, có lãi suất cố định 1 năm đầu là 9,1%/năm, 2 năm đầu là 9,6%/năm. Sau ưu đãi, lãi suất thả nổi được tính bằng công thức: trung bình lãi suất tiền gửi của "Big4" + 4,5%. Điều kiện vay là khách hàng gửi tiết kiệm tối thiểu 25 triệu đồng/kỳ hạn 12 tháng, phát hành thẻ tín dụng, chi tiêu tối thiểu 5 triệu đồng. Phí trả trước hạn là 3% năm đầu, 2% năm thứ 2 và 1% năm thứ 3, ân hạn gốc 24 tháng đầu.
Đánh giá về các thông tin này, ông Nguyễn Quang Huy nhấn mạnh: Mức lãi cao xuất hiện trên các hội nhóm tiết kiệm có thể là những thông tin không chính thống, mọi thông tin công bố về lãi suất đều phải thực hiện theo quy định hiện hành.
Ông cho biết thêm, so với giữa tháng 10/2026, lãi suất bình quân của tiền gửi mới cuối tháng giảm khoảng 0,4 điểm phần trăm, còn lãi suất bình quân của khoản vay mới giảm 0,2–0,5 điểm phần trăm. Ở chiều cho vay, mức giảm 1,5–2 điểm phần trăm tập trung ở các chương trình dành cho sản xuất, kinh doanh và lĩnh vực ưu tiên. Với khoản vay hiện hữu, thời điểm được giảm lãi còn tùy điều khoản hợp đồng và kỳ điều chỉnh.
Lãi suất có hạ thêm?
Đánh giá về triển vọng của mặt bằng lãi suất trong thời gian tới, ông Nguyễn Quang Huy cho rằng dư địa giảm lãi suất phụ thuộc vào tỷ giá và nguồn vốn.
Cụ thể, về tỷ giá, Cục Dự trữ Liên bang Mỹ (Fed) đang giữ lãi suất ở 3,75-4%/năm cuối tháng 10/2026. Nhiều khả năng, Fed sẽ tăng lãi suất trong tháng 12, chưa kể khả năng tăng thêm trong quý I/2027 cũng cần được tính đến nếu lạm phát Mỹ dai dẳng. Lãi suất USD duy trì cao có thể làm tăng sức ép lên tỷ giá USD/VND khi lãi suất VND giảm. CPI bình quân 10 tháng của Việt Nam tăng 4,57% cũng là yếu tố cần cân nhắc khi điều hành.
Bên cạnh đó, nhu cầu vốn lưu động thường tăng cuối năm, còn nhu cầu tài trợ đầu tư có thể tiếp tục cao trong năm 2027. Khi thị trường trái phiếu và cổ phiếu chưa theo kịp nhu cầu vốn trung, dài hạn, ngân hàng vẫn phải đảm nhận phần lớn nhu cầu tài trợ. Nếu tín dụng tăng nhanh hơn tiền gửi, lãi suất huy động sẽ chịu thêm áp lực.
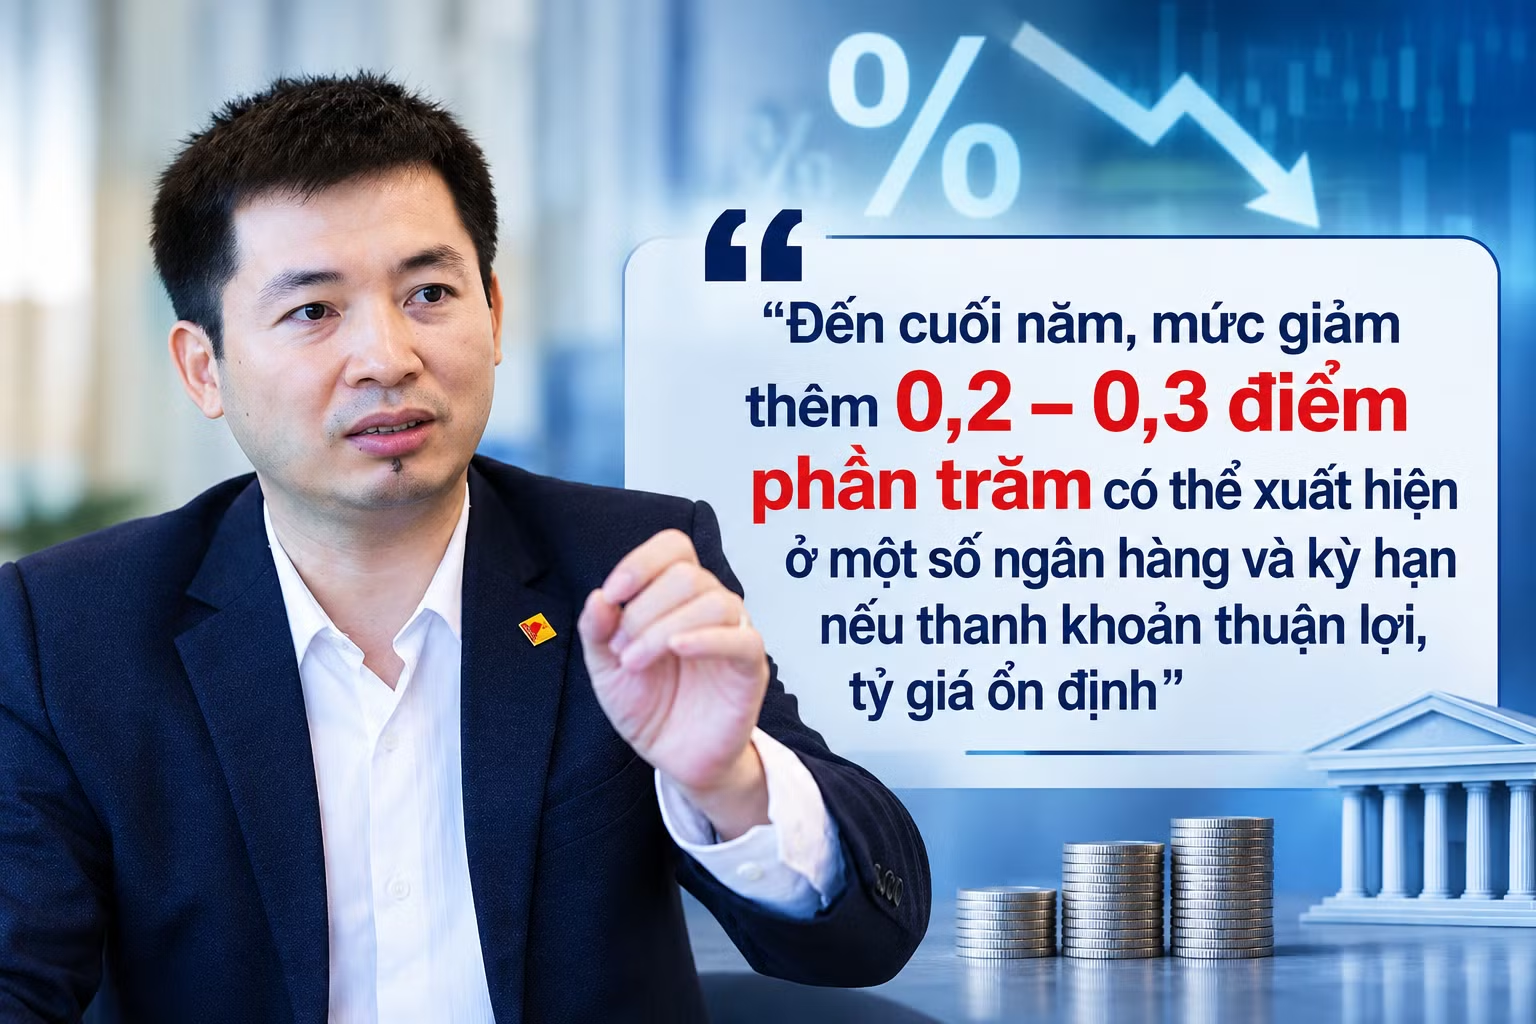
"Đến cuối năm, mức giảm thêm 0,2-0,3 điểm phần trăm có thể xuất hiện ở một số ngân hàng và kỳ hạn nếu thanh khoản thuận lợi, tỷ giá ổn định", ông Huy dự báo.
Theo ông Huy, trước mắt, Ngân hàng Nhà nước có thể tiếp tục điều tiết thanh khoản theo diễn biến tỷ giá và các thời điểm nhu cầu thanh toán tăng cao. Nguồn vốn ngắn hạn được bổ sung kịp thời giúp ngân hàng giảm nhu cầu nâng lãi suất tiền gửi để bù thiếu hụt tạm thời. Về phía ngân hàng thương mại, dự báo dòng tiền, phân bổ thời điểm đáo hạn và điều chỉnh lãi huy động theo nhu cầu thực tế từng kỳ hạn sẽ giúp giảm chi phí vốn. Với kỳ hạn cần giữ nguồn tiền ổn định, mức lãi vẫn cần đủ hấp dẫn với người gửi.
Dư địa bền vững hơn đến từ việc phát triển tài khoản thanh toán có giá trị sử dụng hằng ngày. Các sản phẩm tích hợp thu hộ, trả lương, đối soát tự động và quản lý dòng tiền giúp doanh nghiệp, hộ kinh doanh giao dịch thuận tiện hơn, qua đó tăng số dư tiền gửi không kỳ hạn. Ngân hàng có thể kết hợp nguồn vốn chi phí thấp này với tiền gửi có kỳ hạn và dự phòng thanh khoản phù hợp để đáp ứng nhu cầu rút tiền và giải ngân.
Chi phí huy động giảm sẽ tạo điều kiện giảm lãi vay khi các khoản tiền gửi cũ lần lượt đáo hạn. Trong thời gian đó, ngân hàng có thể số hóa quy trình, tiết giảm chi phí vận hành và rà soát kế hoạch lợi nhuận phù hợp với năng lực tài chính. Một phần dư địa có thể dành để giảm lãi cho các khoản vay đủ điều kiện, đi cùng tiêu chí rõ ràng và công khai mức lãi sau ưu đãi, các khoản phí. Song song với đó, ngân hàng cần chủ động cân đối nguồn vốn cho các hạn mức đã cam kết và nhu cầu giải ngân theo mùa vụ.
Về dài hạn, việc nâng chất lượng công bố thông tin, mở rộng xếp hạng tín nhiệm và phát triển nhà đầu tư tổ chức sẽ giúp thị trường vốn chia sẻ nhu cầu tài trợ trung, dài hạn. Khi doanh nghiệp có thêm lựa chọn huy động, ngân hàng có thêm dư địa cấp vốn lưu động và phục vụ hộ kinh doanh, người dân. Hiệu quả của việc hạ lãi suất thể hiện ở tổng chi phí vay và khả năng giải ngân đúng lúc, khi doanh nghiệp cần thực hiện đơn hàng, hộ kinh doanh cần nhập hàng hoặc người dân cần vốn cho nhu cầu thiết yếu.