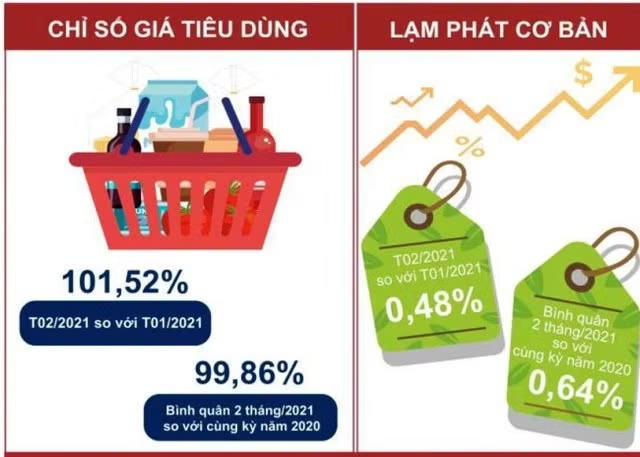
Chỉ số giá tiêu dùng (CPI) tháng 02/2021 tăng 1,52% so với tháng trước – mức tăng cao nhất của chỉ số giá tháng Hai trong 8 năm gần đây và tăng 1,58% so với tháng 12/2020.
Tuy nhiên so với cùng kỳ năm trước, CPI tháng Hai chỉ tăng 0,70% – thấp nhất kể từ năm 2016 đến nay. Bình quân 2 tháng đầu năm 2021, CPI giảm 0,14% so với cùng kỳ năm trước. Lạm phát cơ bản tháng 02/2021 tăng 0,48% so với tháng trước và tăng 0,79% so với cùng kỳ năm trước. Lạm phát cơ bản bình quân 2 tháng đầu năm nay tăng 0,64% so với bình quân cùng kỳ năm 2020.
NĂM ĐẶC BIỆT, LẠM PHÁT CŨNG ĐẶC BIỆT?
Những con số thống kê này nếu là những năm trước đây thì không có gì đáng nói vì nó đều ở mức vừa phải, không đột biến. Việc giá cả thị trường tăng trong hai tháng dịp Tết nguyên đán cũng là bình thường. Nhưng trong một năm đặc biệt bị ảnh hưởng bởi covid, nó không đơn giản nhìn lướt qua như vậy. Mặc dù còn quá sớm để kết luận nhưng chúng ta cần chuẩn bị cho xu hướng lạm phát sẽ tăng.
 |
Việc lạm phát tăng không ngạc nhiên bởi nó phản ánh sự hồi phục của nền kinh tế. Nhưng nếu nó tăng nhiều hơn trong tương quan tăng trưởng kinh tế thì lại là câu chuyện khác.
Năm 2020 là năm mà việc bơm tiền xảy ra trên khắp thế giới và Việt Nam không ngoại lệ. Việc chính sách tiền nới lỏng và tiền rẻ tiếp tục được duy trì là điều hiển nhiên để phục vụ phát triển kinh tế, nhưng việc nó có tiếp tục nới lỏng thêm, rẻ thêm hay không là câu chuyện khác, phụ thuộc vào khả năng tăng của lạm phát.
Nước Mỹ, nền kinh tế dẫn dắt các chính sách của thế giới, đang đứng trước lo ngại về lạm phát tăng trở lại, thể hiện qua lợi suất trái phiếu kỳ hạn 10 năm tăng trở lại sau khi đạt mức thấp vào tháng 8 năm ngoái. Lạm phát tăng trở lại không hàm ý nó cao một cách đáng lo ngại, mà là nó cảnh báo rằng mặt bằng lãi suất được kỳ vọng sẽ tăng lên, nghĩa là chính sách nới lỏng tiền tệ và tiền rẻ hơn nữa là ít khả năng xảy ra. Thị trường chứng khoán Mỹ và thế giới phản ánh dựa trên kỳ vọng này, chứ không phải lo ngại lạm phát cao. Giá tài sản phụ thuộc vào mặt bằng lãi suất vì nó ảnh hưởng tới tỷ suất chiết khấu chung làm cho tài sản không còn rẻ nữa.
Việt Nam cũng trong tình huống tương tự nhưng e ngại về xu hướng tăng lãi suất trở lại chưa xảy ra. Nếu nhìn vào lợi suất trái phiếu chính phủ 10 năm, nó đã giảm từ mức khoảng 3,5% vào cuối tháng 3 năm 2020 cho đến mức thấp 2,1% vào giữa tháng 1 năm 2021. Nhưng trong hơn một tháng qua, lợi suất trái phiếu này không giảm nữa mà đang nhích tăng dần trở lại lên 2,3%. Nói cách khác, kỳ vọng vào việc chính sách tiền tệ nới lỏng và tiền rẻ thêm cũng đang khó dần.
Với việc kinh tế đang phục hồi và tăng trưởng tốt, đồng thời Ngân hàng nhà nước cũng thể hiện quan điểm điều hành chặt chẽ ổn định trong hơn 10 năm qua, tôi tin rằng họ sẽ tiếp tục quan sát diễn biến lạm phát để có phản ứng chính sách phù hợp. Nếu biết rằng mục tiêu của chính sách nới lỏng tiền tệ là nhằm giúp phát triển kinh tế thông qua hạ mặt bằng lãi suất cho vay, chúng ta nên để ý rằng mục tiêu này thực hiện được rất chậm do mặt bằng huy động thì giảm nhanh nhưng cho vay thì giảm chậm. Điều đó chứng tỏ sự "nghẽn" trong nền kinh tế không nằm ở việc thiếu tiền, mà là mức rủi ro kinh doanh chung do ảnh hưởng của đại dịch.
TÁC ĐỘNG ĐẾN THỊ TRƯỜNG CHỨNG KHOÁN
Với những người quan tâm tới tác động tới thị trường tài sản, đặc biệt là thị trường chứng khoán, sự cân nhắc giữa khả năng sinh lời trên thị trường chứng khoán và gửi tiết kiệm đã là lý do quan trọng để dòng tiền tiết kiệm dịch chuyển sang thị trương tài sản trong thời gian qua.
Chỉ số định giá so sánh quan trọng là giá trên lợi nhuận (P/E) của thị trường chứng khoán thời kỳ trước đại dịch vào khoảng 14-17, không hề hấp dẫn so với gửi tiết kiệm với P/E khoảng 14 tương ứng với lãi suất tiết kiệm 7%/năm.
Nhưng khi mặt bằng lãi suất giảm xuống, cùng với sự sụt giảm mạnh của thị trường hồi tháng 3/2020, tương quan định giá so sánh này thay đổi nhanh chóng dẫn tới sự chuyển dịch dòng tiền. Chỉ số P/E của thị trường chưng khoán rơi xuống mức hấp dẫn 11, hút mạnh dòng tiền và tăng từ đó cho đến nay, ở mức khoảng 18 lần, trong khi P/E của gửi tiết kiệm cũng tăng mạnh do mặt bằng lãi suất thấp đi.
Nếu mặt bằng lãi suất tiết kiệm một năm hiện tại vào khoảng 5-6% thì P/E của gửi tiết kiệm đang vào khoảng 16-20. Như vậy, có thể nói rằng tương quan hiện tại là trong vùng cân bằng, do gửi tiền tiết kiệm là lựa chọn an toàn trong khi đầu tư chứng khoán bao giờ cũng rủi ro hơn. Nhưng mấu chốt của vấn đề nằm ở chỗ nếu mặt bằng lãi suất không giảm hoặc tăng lên, định giá của gửi tiết kiệm sẽ càng trở nên hấp dẫn hơn trong khi định giá của chứng khoán sẽ kém hấp dẫn hơn. Và đó chính là vấn đề tại sao xu hướng lạm phát là quan trọng, chứ không phải vì nó quá cao.
Nhưng tôi tin rằng, mặc dù xu hướng là có, việc nó tác động ngay tới dòng tiền và thị trường chứng khoán không phải là một sớm một chiều. Nó diễn ra mà chúng ta không để ý cho đến một năm sau nhìn lại. Biên độ của P/E gửi tiết kiệm cũng hàm ý chứng khoán sẽ biến động lên xuống như vậy.
Sự giao thời giữa giai đoạn tiền rẻ và giai đoạn trở lại bình thường (không có nghĩa là đắt) có thể sẽ diễn ra nhẹ nhàng nếu chính sách tiền tệ hiện tại được duy trì.
Theo VnEconomy