Margin lập đỉnh, tiền gửi nhà đầu tư lao dốc
Số liệu FiinTrade công bố cho thấy dư nợ cho vay giao dịch ký quỹ (margin) tại 78 công ty chứng khoán, chiếm 99,6% vốn chủ sở hữu toàn ngành, đạt hơn 457.500 tỷ đồng tính đến cuối tháng 9/2026. Con số này tăng 11.700 tỷ đồng so với cuối quý II/2026 và tăng 56.400 tỷ đồng so với cuối năm 2025, đưa dư nợ margin lên mức cao nhất từ trước đến nay. Tuy nhiên, tốc độ tăng đã chậm lại so với quý trước.
Đáng chú ý, dư nợ margin tiếp tục tăng trong khi thanh khoản thị trường suy yếu quý thứ hai liên tiếp. Trong quý III/2026, giá trị giao dịch bình quân trên hai sàn HoSE và HNX đạt gần 18.100 tỷ đồng/phiên, giảm mạnh so với mức hơn 23.300 tỷ đồng/phiên của quý II/2026 và gần 33.600 tỷ đồng/phiên của quý I/2026. Diễn biến này cho thấy quy mô cho vay ký quỹ và thanh khoản thị trường đang đi theo những chiều hướng khác nhau.
Ở chiều ngược lại, tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm quý thứ hai liên tiếp. Cuối quý III/2026, số dư này còn 71.500 tỷ đồng, giảm 15.200 tỷ đồng, tương đương 17,5% so với quý trước, xuống mức thấp nhất kể từ quý IV/2023. So với đỉnh 139.000 tỷ đồng ghi nhận trong quý III/2025, lượng tiền gửi đã giảm 67.500 tỷ đồng, tương đương 48,5%, chỉ sau một năm.
Theo FiinTrade, sự suy giảm của lượng tiền gửi diễn ra trong bối cảnh VN-Index chịu áp lực điều chỉnh, trong khi lãi suất huy động tại một số ngân hàng thương mại cổ phần lên mức 9–10%/năm, làm gia tăng sức hấp dẫn tương đối của kênh tiết kiệm. Diễn biến này cho thấy nguồn tiền sẵn có tại các công ty chứng khoán để nhà đầu tư tiếp tục giải ngân đang thu hẹp, có thể làm giảm khả năng hỗ trợ thanh khoản và hấp thụ nguồn cung cổ phiếu.
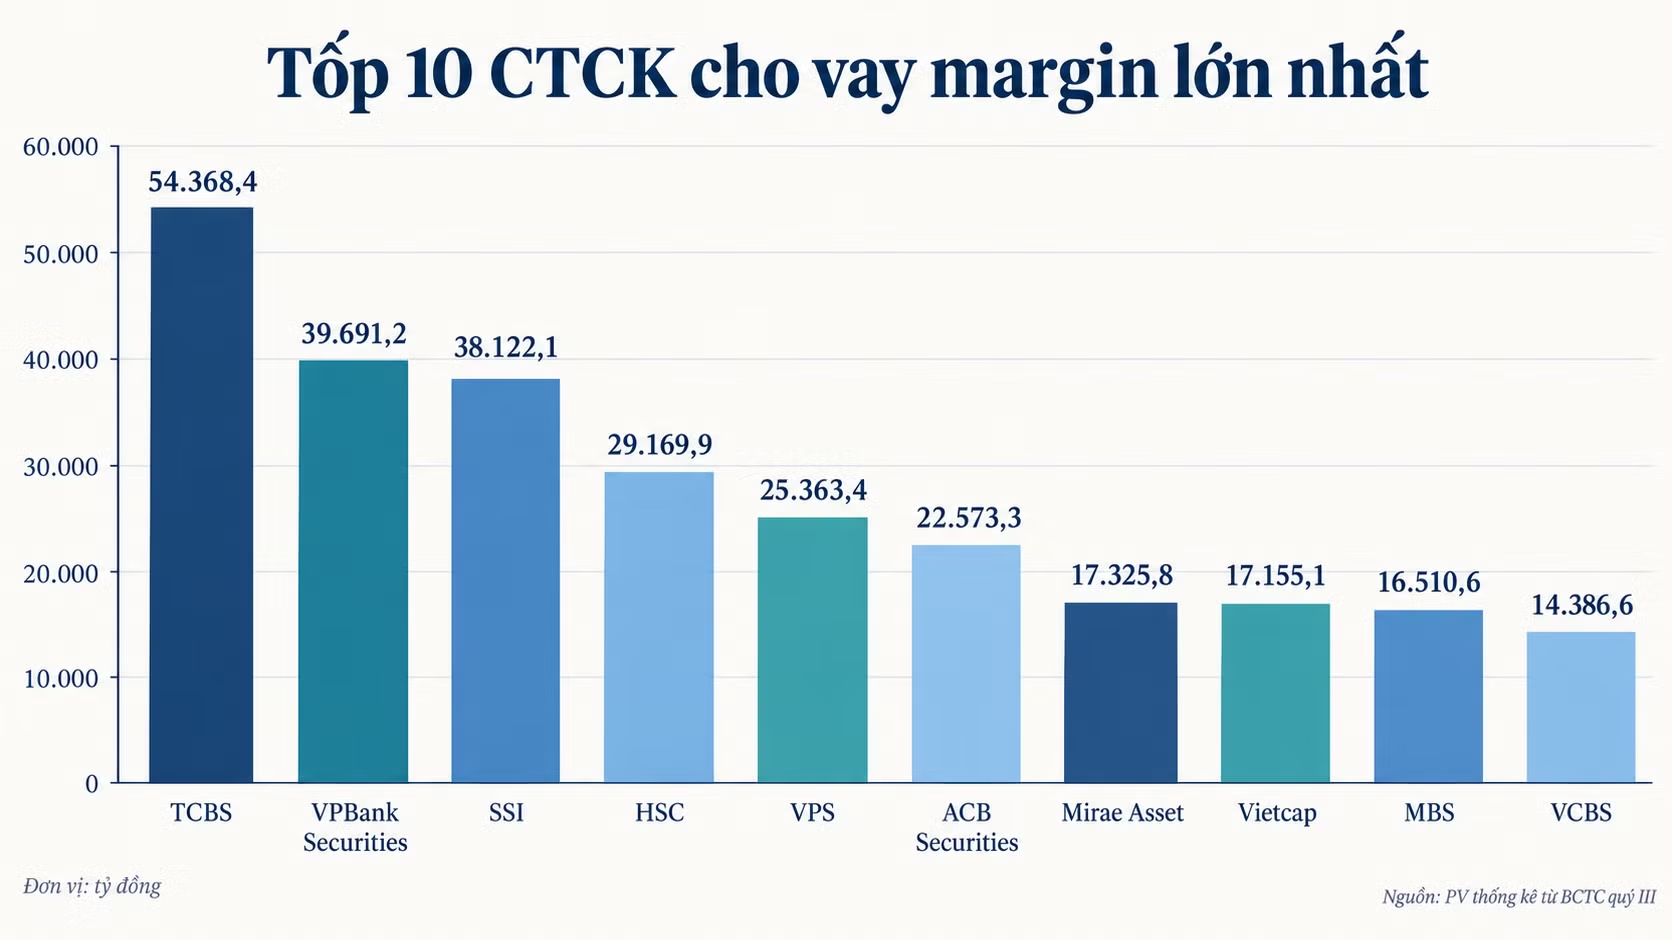
Thống kê cho thấy trong danh sách các công ty chứng khoán có dư nợ cho vay margin, TCBS tiếp tục dẫn đầu với dư nợ 54.368 tỷ đồng, tăng 6,5% so với quý II. Xếp thứ hai là VPBankS với 39.691 tỷ đồng, tăng 7%. Trong khi đó, SSI đứng thứ ba với 38.122 tỷ đồng, giảm 5%; HSC xếp thứ tư với 29.169 tỷ đồng, tăng chưa đến 1%. VPS đứng thứ năm với dư nợ 25.363 tỷ đồng, giảm 17% so với quý trước.
Một số công ty khác cũng ghi nhận dư nợ cho vay tăng đáng kể: ACBS đạt 22.573 tỷ đồng, tăng 10%; Vietcap đạt 17.155 tỷ đồng, tăng 3%; VCBS đạt 14.386 tỷ đồng, tăng 21% so với quý II.
Margin lập đỉnh, rủi ro nằm ở đâu?
Trao đổi với VietTimes, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư tại Công ty Cổ phần Chứng khoán An Bình (ABS), cho rằng dư nợ cho vay ký quỹ tăng một phần do các công ty chứng khoán đẩy mạnh tăng vốn điều lệ trong 1-2 năm gần đây.
Nếu khoảng 5 năm trước, vốn điều lệ 2.000-5.000 tỷ đồng đã được xem là quy mô lớn, thì hiện nay mức này chỉ thuộc nhóm trung bình, thậm chí 2.000 tỷ đồng đã là quy mô nhỏ. Số lượng công ty chứng khoán có vốn từ 1 tỷ USD trở lên cũng ngày càng tăng. Quy mô vốn điều lệ mở rộng giúp các công ty nâng hạn mức cho vay ký quỹ đối với từng khách hàng và từng cổ phiếu.
Bên cạnh yếu tố tăng vốn, nhu cầu sử dụng đòn bẩy của nhà đầu tư cũng góp phần đẩy dư nợ lên cao. Nhiều nhà đầu tư đang nắm giữ cổ phiếu thua lỗ có xu hướng mua thêm để bình quân giá khi thị trường đi xuống. Trong khi đó, nhà đầu tư tổ chức trong nước gia tăng giao dịch và sử dụng vốn vay ký quỹ để hấp thụ lượng cổ phiếu do nhà đầu tư nước ngoài bán ròng. Đây là hai nguyên nhân chính khiến dư nợ tiếp tục tăng.
Đáng chú ý, ông Minh cho rằng cũng không loại trừ khả năng vốn vay ký quỹ được sử dụng cho những mục đích khác ngoài đầu tư chứng khoán. Trong bối cảnh doanh nghiệp gặp khó khăn hơn khi tiếp cận vốn vay ngân hàng, việc dùng cổ phiếu làm tài sản bảo đảm để vay vốn từ công ty chứng khoán có thể trở thành một lựa chọn. Nhu cầu này cũng có thể xuất phát từ các chủ doanh nghiệp muốn vay vốn phục vụ mục đích cá nhân. Tuy nhiên, hiện chưa thể đo lường chính xác quy mô hoặc xác định tỷ trọng vốn vay ký quỹ được sử dụng theo cách này. Hoạt động cho vay vẫn phải tuân thủ các quy định pháp luật hiện hành.
Về nguy cơ gọi bổ sung tài sản bảo đảm khi giá cổ phiếu giảm (call margin), ông Nguyễn Thế Minh cho rằng rủi ro vẫn đáng lưu ý nhưng chưa đến mức phải đưa ra cảnh báo quá mạnh. Dư nợ cho vay ký quỹ tối đa của công ty chứng khoán được giới hạn ở mức gấp hai lần vốn chủ sở hữu. Trong khi đó, vốn chủ sở hữu của các công ty đã tăng nhờ phát hành cổ phiếu và lợi nhuận giữ lại, tạo thêm dư địa cho vay. Do đó, dù thị trường đi xuống, rủi ro chưa đến mức báo động và khả năng xảy ra ngay chưa cao.
Theo ông Minh, các công ty chứng khoán hiện tương đối thận trọng trong hoạt động cho vay. Cổ phiếu được lựa chọn làm tài sản bảo đảm có tính chọn lọc, tập trung vào nhóm vốn hóa lớn như VN30, vốn được đánh giá có mức độ rủi ro thấp hơn. Các công ty cũng thận trọng khi xác định tỷ lệ cho vay và giá cho vay, đồng thời giới hạn giá trị cấp vốn ở mức được đánh giá là an toàn. Sau giai đoạn 2021-2022, khẩu vị rủi ro của các công ty chứng khoán đã giảm, góp phần tăng cường kiểm soát hoạt động cho vay.