LTS: Thủ tướng Chính phủ vừa phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” (Đề án 1809). Một trong những yêu cầu Đề án đặt ra là chấm dứt tình trạng tín dụng tập trung vào một số doanh nghiệp, nhóm khách hàng lớn và các dự án thuộc hệ sinh thái, sân sau của tập đoàn; đồng thời tăng cường giám sát sở hữu chéo và các bên liên quan.
Làm thế nào để giải quyết tình trạng trên, khi bên cạnh các tập đoàn kinh tế đa ngành có chung chủ sở hữu và các bên liên quan đang tồn tại và phát triển hàng loạt tập đoàn tài chính (trong đó ngân hàng là trụ cột). Để tìm câu trả lời trên, VietTimes đăng tải loạt bài “Ngăn rủi ro từ tập đoàn tài chính đến tập đoàn kinh tế đa ngành”.
Bài 1: Nhận diện các “cặp đôi” ngân hàng - tập đoàn kinh tế mạnh
Bài 2: Muốn ngân hàng an toàn phải kiểm soát quyền lực cổ đông
Tập đoàn tài chính khác gì một tập đoàn đa ngành?
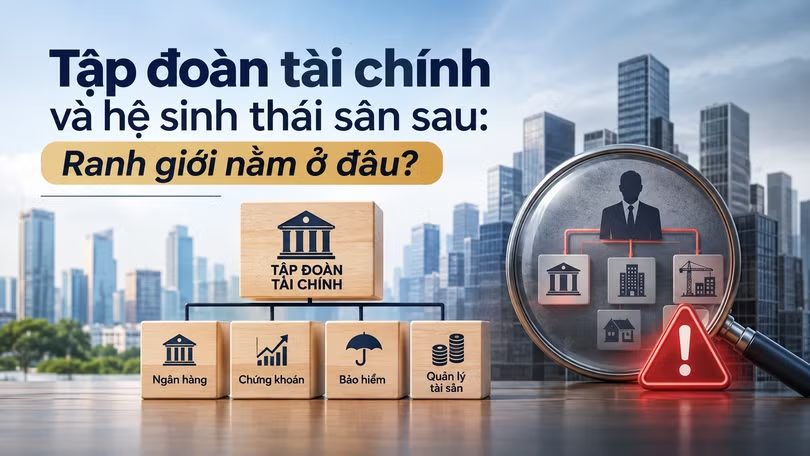
Về bản chất, tập đoàn tài chính là một nhóm doanh nghiệp hoạt động trong các lĩnh vực tài chính, được tổ chức dưới một cơ chế quản trị và kiểm soát rủi ro ở cấp tập đoàn. Các đơn vị thành viên có thể hoạt động trong những lĩnh vực khác nhau như ngân hàng, chứng khoán, bảo hiểm hay quản lý tài sản, nhưng phải tuân thủ các nguyên tắc chung về chiến lược, phân bổ vốn, thanh khoản, quản trị rủi ro và giao dịch nội bộ.
Hiện chưa có một định nghĩa pháp lý thống nhất về tập đoàn tài chính được áp dụng trên toàn cầu. Tuy nhiên, kinh nghiệm quốc tế cho thấy điểm cốt lõi không phải là việc các định chế tài chính cùng thuộc về một chủ sở hữu, mà là khả năng phối hợp hoạt động trong một khuôn khổ quản trị đủ chặt chẽ, đồng thời bảo đảm trách nhiệm và kỷ luật riêng của từng pháp nhân.
Một tập đoàn tài chính được tổ chức tốt có thể tận dụng lợi thế quy mô, đa dạng hóa nguồn thu, phát triển các dịch vụ tích hợp và hỗ trợ doanh nghiệp tiếp cận những giải pháp tài chính toàn diện hơn. Khi ngân hàng, chứng khoán, bảo hiểm và quản lý tài sản có khả năng phối hợp hiệu quả, khách hàng được phục vụ tốt hơn, còn tập đoàn có thêm cơ hội phân bổ nguồn lực theo nhu cầu thị trường.
Tuy nhiên, những lợi ích này không tự động xuất hiện chỉ vì doanh nghiệp có quy mô lớn hoặc sở hữu nhiều công ty thành viên. Đa dạng hóa không đồng nghĩa với an toàn; quy mô lớn cũng không bảo đảm hiệu quả. Nếu thiếu cơ chế kiểm soát, sự liên kết giữa các định chế tài chính có thể trở thành kênh truyền dẫn rủi ro, khiến khó khăn tại một đơn vị lan sang các đơn vị khác và thậm chí đe dọa sự ổn định của toàn hệ thống.
Để nhận diện đúng bản chất mô hình, cần phân biệt tập đoàn tài chính với tập đoàn đa ngành. Tập đoàn đa ngành có thể hoạt động trong bất động sản, sản xuất, năng lượng, bán lẻ, công nghệ và đồng thời sở hữu ngân hàng, công ty chứng khoán hoặc doanh nghiệp bảo hiểm. Cấu trúc này không mặc nhiên bất hợp pháp. Vấn đề nằm ở cách các hoạt động được quản trị và mối quan hệ giữa quyền lực sở hữu với quyết định của từng định chế tài chính.
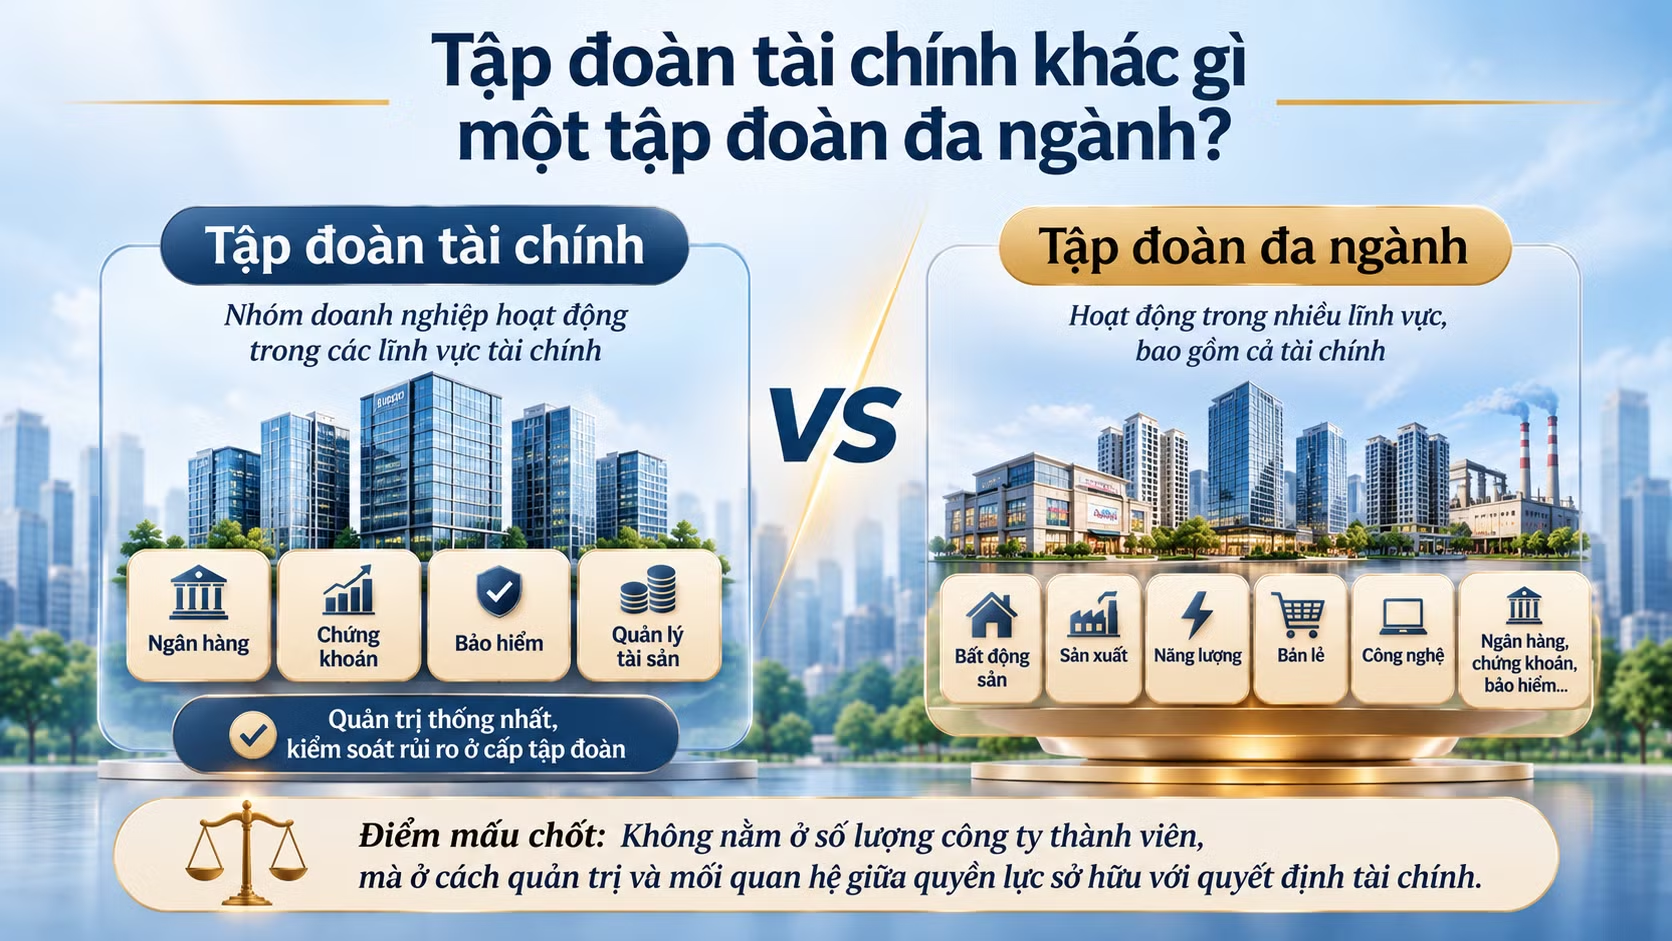
Một tập đoàn đa ngành có thể phát triển các dịch vụ tài chính như một lĩnh vực kinh doanh chuyên nghiệp, với chiến lược và kỷ luật rủi ro rõ ràng. Nhưng cũng chính cấu trúc ấy có thể trở thành nền tảng cho một hệ sinh thái sân sau nếu ngân hàng bị sử dụng để cấp vốn cho các dự án của cổ đông chi phối, công ty chứng khoán bị định hướng trong hoạt động tư vấn hoặc phân phối sản phẩm, còn doanh nghiệp bảo hiểm phải đầu tư theo lợi ích của những bên liên quan thay vì nghĩa vụ đối với người tham gia bảo hiểm.
Vì vậy, "hệ sinh thái sân sau" không phải là một loại hình pháp lý riêng. Đây là cách mô tả tình trạng quyền lực tài chính bị sử dụng để phục vụ lợi ích của cổ đông hoặc nhóm doanh nghiệp liên quan, thay vì vận hành theo nguyên tắc thị trường và bảo vệ quyền lợi hợp pháp của khách hàng, người gửi tiền, nhà đầu tư.
Sở hữu chung tự nó không tạo ra sân sau. Một ngân hàng và doanh nghiệp bất động sản cùng thuộc một tập đoàn chưa đủ để kết luận ngân hàng bị chi phối sai lệch. Ranh giới chỉ thực sự bộc lộ khi ngân hàng không còn thẩm định khoản vay độc lập; khi công ty chứng khoán không còn đưa ra khuyến nghị dựa trên đánh giá chuyên môn; hoặc khi doanh nghiệp bảo hiểm không còn quản lý tài sản phù hợp với nghĩa vụ đối với người tham gia bảo hiểm.
Nói cách khác, cần phân biệt rõ hai dạng liên kết: liên kết kinh doanh để tạo ra giá trị và liên kết quyền lực để chuyển dịch nguồn lực. Dạng thứ nhất có thể tạo ra lợi ích kinh tế thực chất. Dạng thứ hai khiến các định chế tài chính trở thành công cụ huy động và luân chuyển vốn cho những lợi ích riêng, trong khi rủi ro có thể bị đẩy sang người gửi tiền, nhà đầu tư và toàn hệ thống.
Trường hợp Vạn Thịnh Phát - SCB là một cảnh báo nghiêm trọng về hậu quả của mạng lưới doanh nghiệp liên quan thiếu minh bạch, khi cơ chế thẩm định tín dụng, kiểm soát dòng vốn và quản trị rủi ro bị vô hiệu hóa. Bài học ở đây không phải là mọi mô hình có nhiều doanh nghiệp liên kết đều nguy hiểm, mà là cấu trúc sở hữu phức tạp và quyền chi phối tập trung có thể tạo ra những lỗ hổng nghiêm trọng nếu không được kiểm soát hữu hiệu.
7 dấu hiệu nhận biết rủi ro cho vay "sân sau"
Ranh giới giữa một tập đoàn tài chính lành mạnh và một nhóm lợi ích tài chính không thể được xác định chỉ bằng sơ đồ tổ chức, danh sách công ty con hay báo cáo hợp nhất. Muốn đánh giá đúng, cần xem xét đồng thời mục tiêu hoạt động, quyền kiểm soát, cơ chế ra quyết định và dòng tiền thực tế.
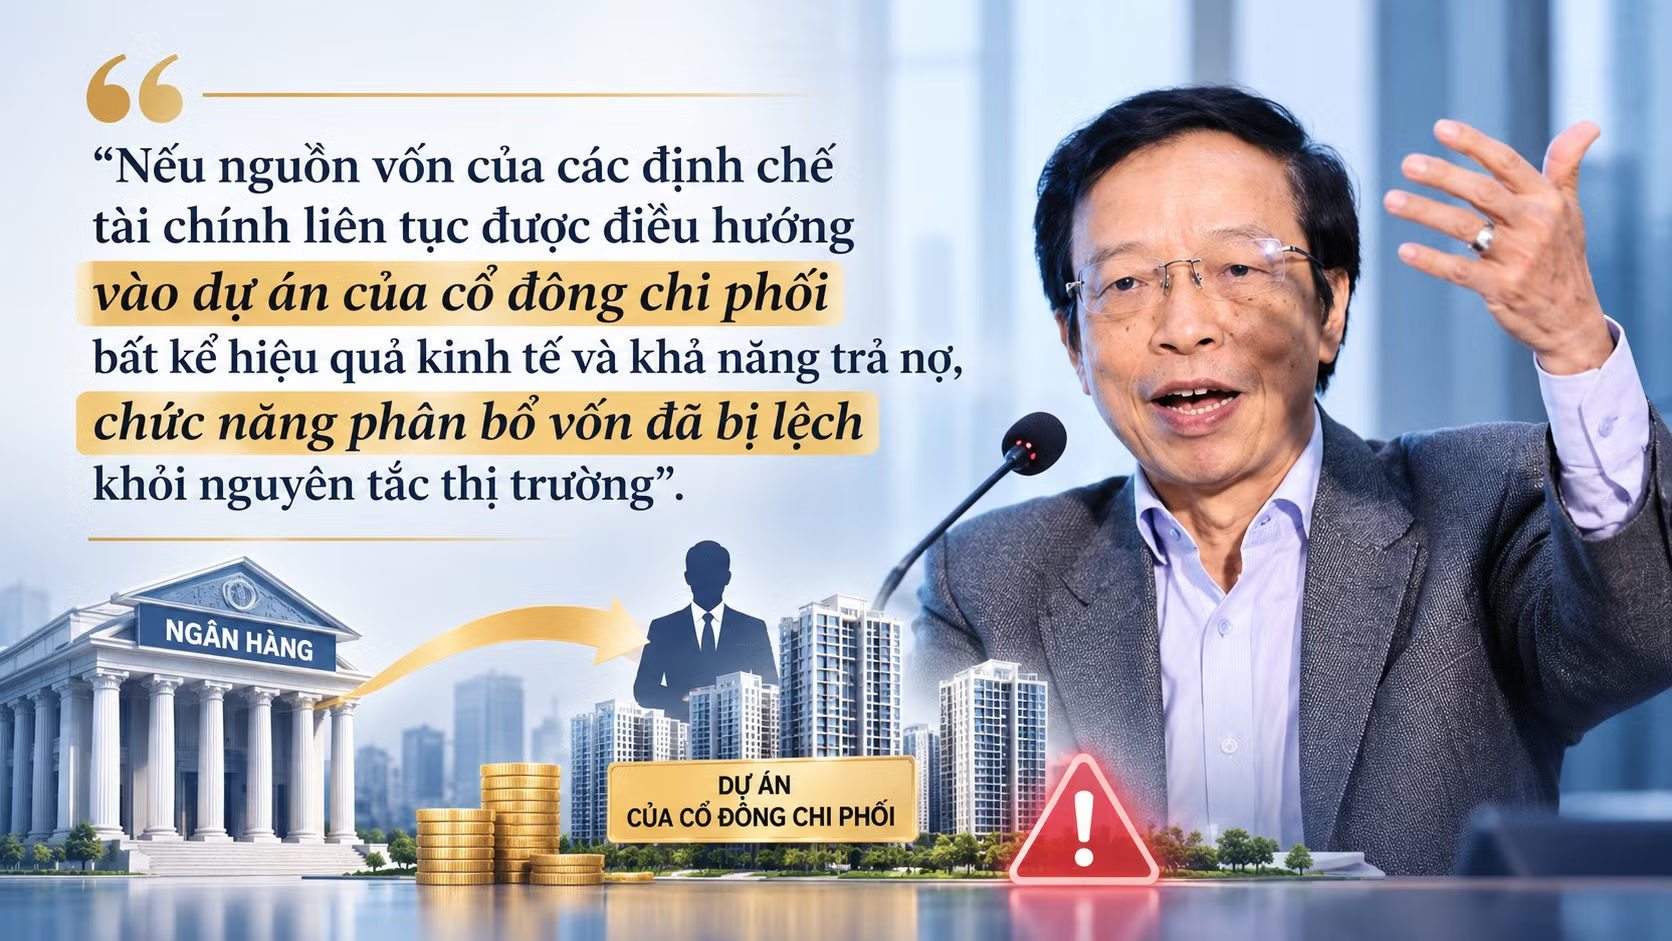
Thứ nhất, mục tiêu sử dụng nguồn vốn. Một tập đoàn tài chính thực chất hướng tới tạo ra giá trị dài hạn, nâng cao hiệu quả sử dụng vốn, cung cấp dịch vụ và kiểm soát rủi ro. Ngược lại, nếu nguồn vốn của các định chế tài chính liên tục được điều hướng vào dự án của cổ đông chi phối bất kể hiệu quả kinh tế và khả năng trả nợ, chức năng phân bổ vốn đã bị lệch khỏi nguyên tắc thị trường.
Thứ hai, tính minh bạch của sở hữu và quyền kiểm soát. Cần xác định ai là chủ sở hữu hưởng lợi cuối cùng, ai có quyền chi phối các quyết định quan trọng và quyền lực ấy được thực hiện thông qua những cấu trúc nào. Các lớp sở hữu gián tiếp, sở hữu chéo hay pháp nhân trung gian thiếu minh bạch có thể khiến cơ quan quản lý và thị trường khó nhận diện người thực sự đứng sau những quyết định tài chính.
Thứ ba, tính độc lập trong quản trị. Hội đồng quản trị, ban điều hành, bộ phận quản trị rủi ro và kiểm toán nội bộ phải có đủ năng lực và thẩm quyền thực hiện trách nhiệm của mình, kể cả khi quyết định chuyên môn đi ngược mong muốn của cổ đông lớn. Nếu các quyết định tín dụng quan trọng đều phụ thuộc vào ý chí của một cá nhân, hệ thống quản trị khó có thể được coi là lành mạnh.
Thứ tư, kỷ luật trong giao dịch với bên liên quan. Những giao dịch giữa các công ty cùng tập đoàn không mặc nhiên là sai phạm. Tuy nhiên, chúng phải được nhận diện đầy đủ, thực hiện theo điều kiện phù hợp với thị trường, phê duyệt đúng thẩm quyền và giám sát độc lập. Hoạt động cho vay, bảo lãnh, đầu tư trái phiếu, góp vốn hay chuyển nhượng tài sản giữa các bên liên quan đều cần được kiểm soát chặt chẽ.
Thứ năm, kỷ luật phân bổ vốn. Một định chế tài chính phải đánh giá khả năng sinh lời tương ứng với mức độ rủi ro, dòng tiền và năng lực trả nợ của khách hàng. Doanh nghiệp cùng tập đoàn không thể mặc nhiên được ưu tiên cấp tín dụng hoặc mua trái phiếu chỉ vì quan hệ sở hữu. Nếu đặc quyền nội bộ thay thế tiêu chuẩn thẩm định, ngân hàng có nguy cơ trở thành công cụ tài trợ cho các khoản đầu tư nằm ngoài khả năng kiểm soát.
Thứ sáu, quản trị rủi ro trên toàn tập đoàn. Một ngân hàng riêng lẻ có thể đáp ứng các tỷ lệ an toàn, nhưng toàn bộ nhóm doanh nghiệp vẫn tiềm ẩn rủi ro lớn nếu ngân hàng cấp vốn cho công ty liên quan, công ty chứng khoán nắm giữ các tài sản có mức độ rủi ro tương tự, còn doanh nghiệp bất động sản phụ thuộc vào việc đảo nợ hoặc huy động vốn mới. Khi thị trường biến động, các mắt xích có thể đồng thời gặp khó khăn về thanh khoản và khả năng thanh toán.
Thứ bảy, minh bạch và trách nhiệm giải trình. Cổ đông, nhà đầu tư, cơ quan quản lý và thị trường cần có đủ thông tin để đánh giá cấu trúc tập đoàn, mức độ tập trung tín dụng, giao dịch nội bộ và nghĩa vụ tài chính. Cấu trúc càng phức tạp, yêu cầu minh bạch càng phải cao, bởi sự phức tạp không thể trở thành lý do để che khuất rủi ro.
Bảy tiêu chí trên có mối liên hệ chặt chẽ. Minh bạch sở hữu giúp nhận diện quyền kiểm soát; quản trị độc lập bảo đảm các quyết định được đưa ra trên cơ sở chuyên môn; kỷ luật giao dịch và phân bổ vốn hạn chế việc chuyển dịch nguồn lực; còn giám sát hợp nhất giúp nhận diện những rủi ro không thể hiện đầy đủ trong báo cáo của từng pháp nhân riêng lẻ.
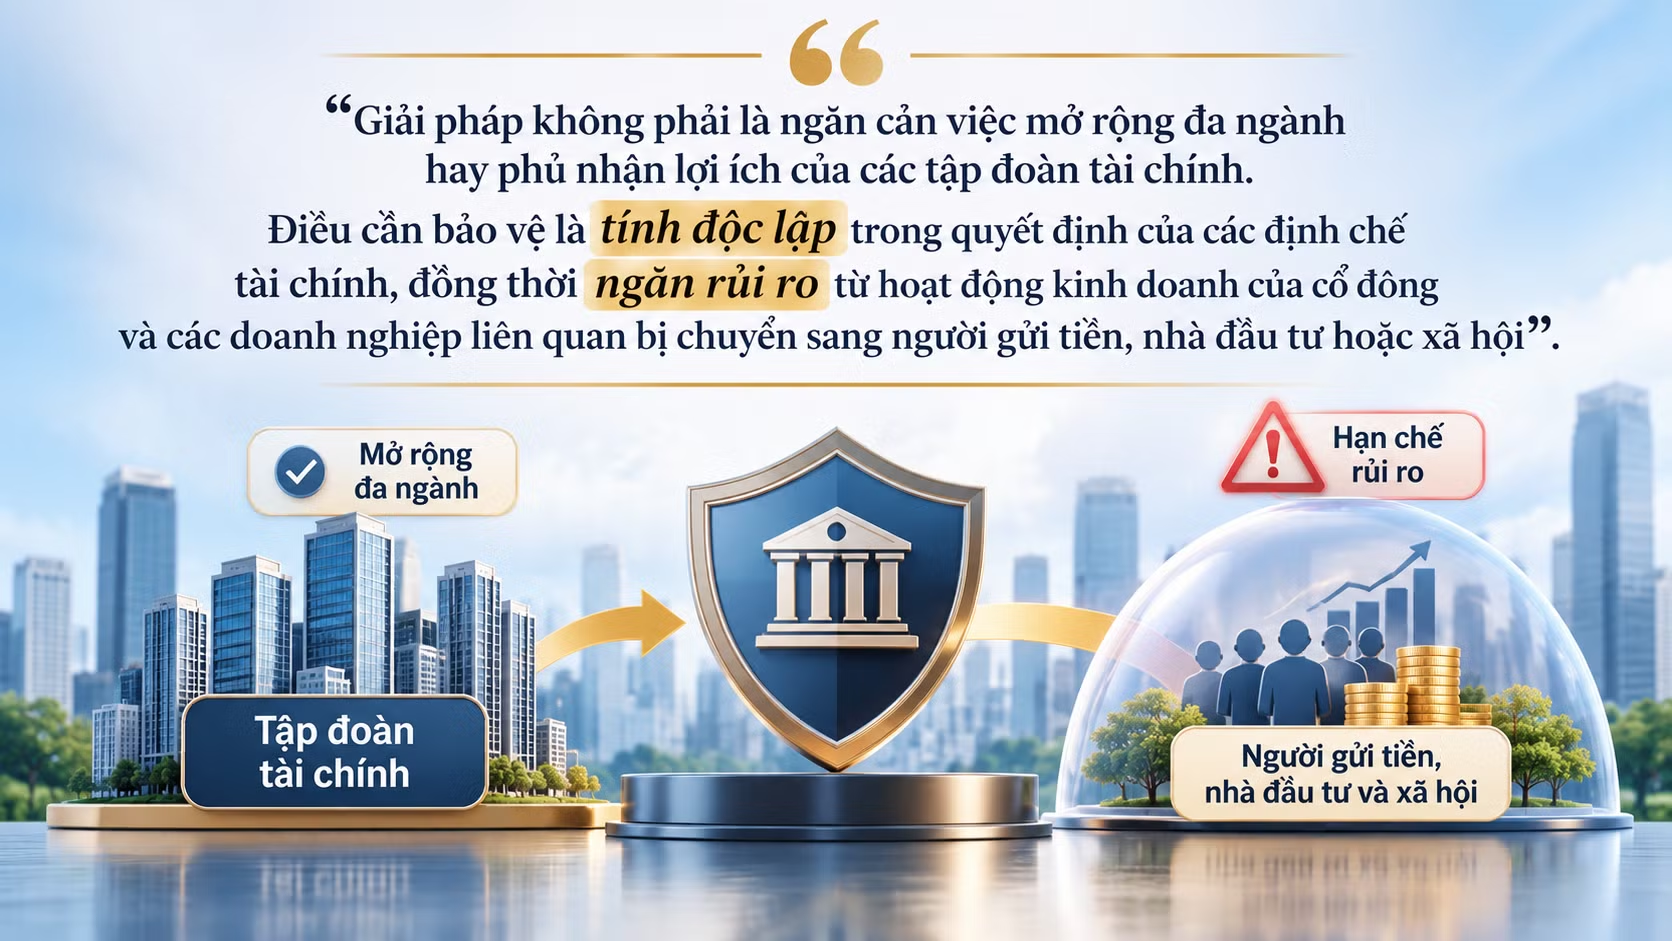
Do đó, giải pháp không phải là ngăn cản mọi hình thức mở rộng đa ngành hay phủ nhận lợi ích của các tập đoàn tài chính. Điều cần bảo vệ là tính độc lập trong quyết định của các định chế tài chính, đồng thời ngăn rủi ro từ hoạt động kinh doanh của cổ đông và các doanh nghiệp liên quan bị chuyển sang người gửi tiền, nhà đầu tư hoặc xã hội.
Một tập đoàn tài chính mạnh không được xác định bằng số lượng công ty thành viên, tổng tài sản hay khả năng huy động vốn. Sức mạnh thực chất phải được đo bằng năng lực phân bổ vốn hiệu quả, quản trị minh bạch, kiểm soát rủi ro và duy trì kỷ luật ngay cả khi quyền lợi của cổ đông lớn không trùng khớp với lợi ích của khách hàng và thị trường.