Từ một tập đoàn có nền tảng chủ yếu trong lĩnh vực bất động sản và dịch vụ, Vingroup bước vào ngành sản xuất ô tô điện với thương hiệu VinFast - lĩnh vực đòi hỏi vốn đầu tư lớn cho nhà máy, nghiên cứu phát triển, công nghệ, chuỗi cung ứng và hệ thống phân phối.
Canh bạc của VinFast không đơn thuần là phụ thuộc vào nhu cầu tiêu thụ xe điện tăng lên. Doanh nghiệp còn đặt kỳ vọng vào khả năng xây dựng một thương hiệu ô tô Việt Nam có thể cạnh tranh ngoài thị trường nội địa.
Để theo đuổi mục tiêu này, VinFast phải đầu tư đồng thời vào năng lực sản xuất, phát triển sản phẩm, mạng lưới bán hàng, dịch vụ hậu mãi và hạ tầng hỗ trợ xe điện. Đây là những khoản chi phí lớn, trong khi quy mô thị trường và tốc độ tiêu thụ ở từng quốc gia vẫn có thể biến động đáng kể.
Trong suốt những năm qua, Vingroup liên tục rót vốn, cho vay và bảo lãnh tài chính cho VinFast thông qua các nghị quyết, trong đó có các gói cam kết tài trợ không hoàn lại và cho vay hàng tỷ USD, đồng thời hỗ trợ từ dòng tiền hoạt động kinh doanh của các công ty con (như Vinhomes).
Trong đó, tháng 11/2024, Tập đoàn Vingroup và ông Phạm Nhật Vượng công bố cam kết hỗ trợ tài chính cho Công ty VinFast. Theo đó, từ thời điểm công bố đến hết năm 2026, Vingroup dự kiến cho VinFast vay mới tối đa 35.000 tỷ đồng (khoảng 1,4 tỷ USD), đồng thời chuyển đổi khoản vay hiện hữu khoảng 80.000 tỷ đồng (3,3 tỷ USD) thành cổ phần ưu đãi hưởng cổ tức tại VinFast Việt Nam. Về phía cá nhân, ông Phạm Nhật Vượng cam kết tài trợ 50.000 tỷ đồng (khoảng 2,1 tỷ USD) từ các nguồn tài sản riêng, không ảnh hưởng đến lợi ích của các cổ đông Vingroup và VinFast.
Kế hoạch hỗ trợ khi đó nhằm giúp VinFast có đủ nguồn lực và thêm dự phòng để tài trợ hoạt động kinh doanh, các khoản đầu tư thiết yếu và hoàn thành các nghĩa vụ khác của công ty, hướng đến mục tiêu đến hết năm 2026, công ty đạt điểm hòa vốn và tự cân đối được dòng tiền.
Những nguồn lực đó được chuyển hóa thành năng lực sản xuất. Tổ hợp nhà máy VinFast tại Hải Phòng tiếp tục mở rộng quy mô, trong khi năm 2025 doanh nghiệp đưa thêm các nhà máy tại Hà Tĩnh, Ấn Độ và Indonesia vào vận hành. Riêng nhà máy Hải Phòng xuất xưởng chiếc ô tô điện thứ 200.000 trong năm 2025.
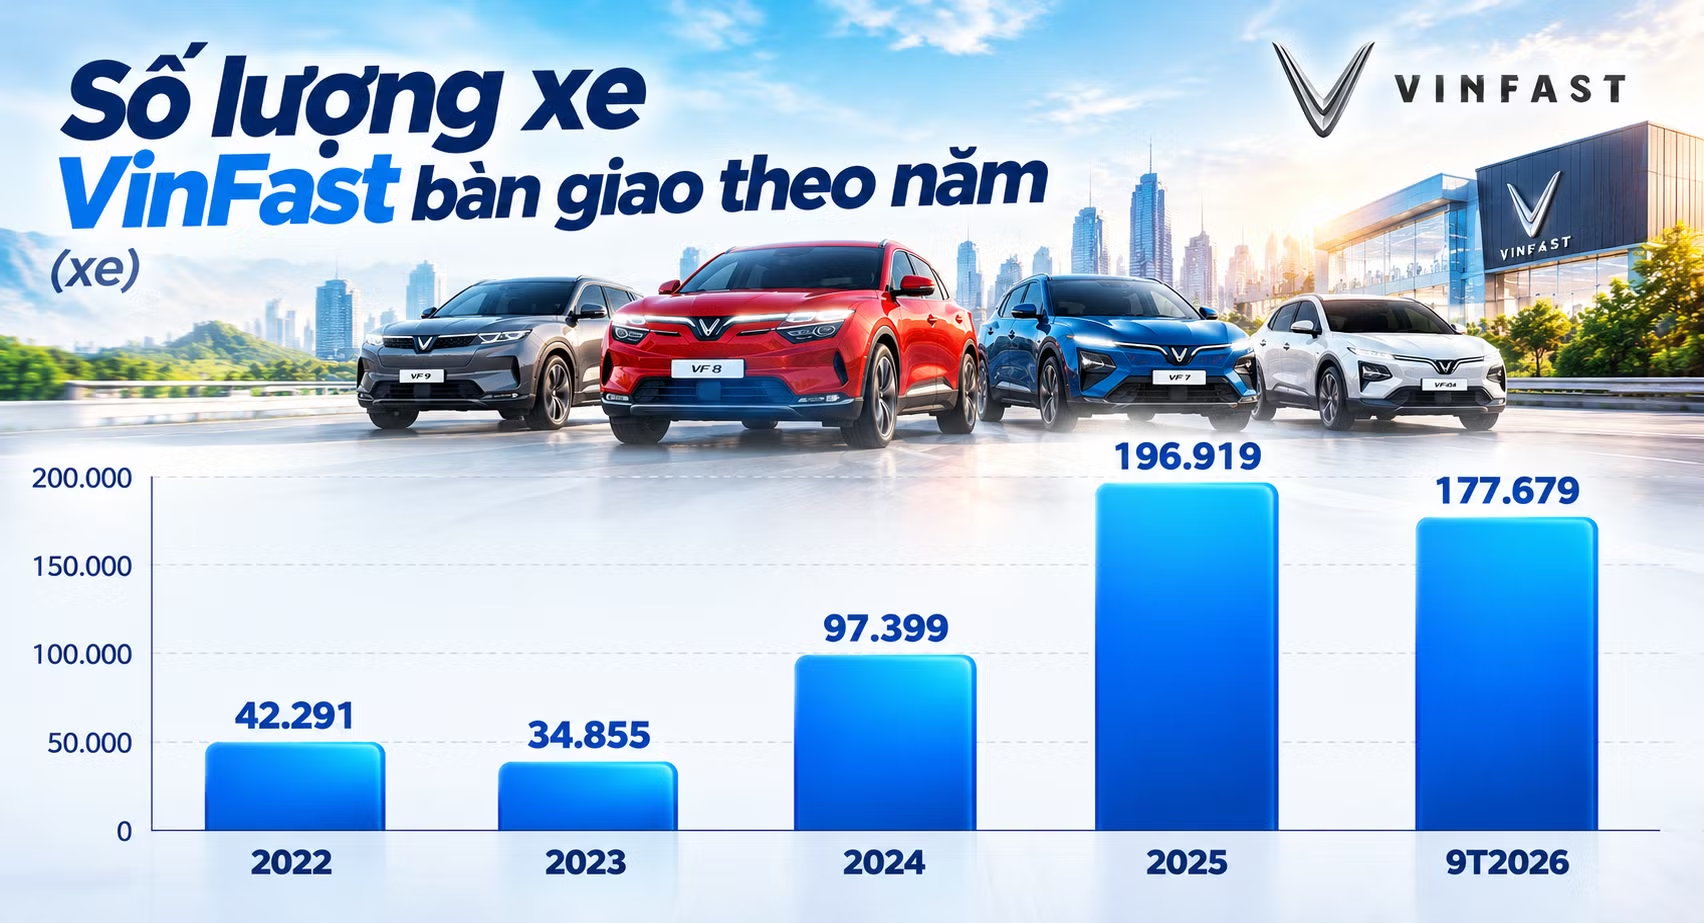
Theo số liệu sơ bộ VinFast công bố, riêng năm 2025, doanh nghiệp bàn giao 196.919 ô tô điện trên toàn cầu, tăng khoảng 102% so với năm trước. Doanh thu đạt khoảng 90.428 tỷ đồng, tăng hơn 105%. Còn 9 tháng đầu năm 2026, VinFast bán hơn 177.600 xe Những con số này cho thấy quy mô hoạt động đã được mở rộng nhanh chóng.
Tuy nhiên, tăng trưởng doanh số chưa đồng nghĩa với hiệu quả tài chính. Cũng theo số liệu sơ bộ năm 2025, VinFast ghi nhận khoản lỗ ròng khoảng 97.246 tỷ đồng (khoảng 3,87 tỷ USD), trong khi biên lợi nhuận gộp vẫn ở mức âm 42,5%.
Khoảng cách giữa tốc độ tăng doanh thu và khả năng tạo lợi nhuận phản ánh thách thức lớn nhất của cuộc đầu tư này: doanh nghiệp cần đạt sản lượng đủ lớn, cải thiện hiệu quả sản xuất và kiểm soát chi phí trước khi có thể tiến tới mô hình kinh doanh bền vững.
Ở thị trường quốc tế, VinFast còn phải cạnh tranh với những hãng xe đã có lợi thế về thương hiệu, công nghệ, chuỗi cung ứng và mạng lưới phân phối đã xây dựng nhiều năm. Những thay đổi về chính sách trợ cấp, thuế nhập khẩu, tiêu chuẩn kỹ thuật và nhu cầu tiêu dùng cũng có thể ảnh hưởng đến kế hoạch mở rộng.
Nếu thành công, VinFast có thể tạo tiền đề cho sự phát triển của hệ sinh thái công nghiệp xe điện trong nước. Ngược lại, nếu thời gian đạt hiệu quả kinh tế kéo dài hơn dự kiến, nhu cầu vốn tiếp tục là sức ép đáng kể đối với doanh nghiệp và các bên hỗ trợ tài chính.
Khác với VinFast, FPT lựa chọn mở rộng ra thị trường quốc tế dựa trên một lĩnh vực đã có nhiều năm kinh nghiệm: xuất khẩu dịch vụ công nghệ thông tin. Lợi thế ban đầu của tập đoàn đến từ đội ngũ kỹ sư, chi phí triển khai cạnh tranh và khả năng cung cấp dịch vụ cho khách hàng nước ngoài. Tuy nhiên, khi trí tuệ nhân tạo (AI), điện toán đám mây và tự động hóa phát triển nhanh chóng, mô hình tăng trưởng dựa nhiều vào nhân lực cũng đứng trước những thách thức mới.
AI có thể giúp tự động hóa một phần công việc lập trình, xử lý dữ liệu truyền thống, qua đó giảm chi phí và thay đổi nhu cầu sử dụng nhân lực. Ngược lại, thị trường ngày càng đòi hỏi các giải pháp tích hợp, công nghệ chuyên sâu và khả năng tạo ra sản phẩm có giá trị gia tăng cao. Điều này buộc FPT phải nâng cấp năng lực nếu muốn duy trì lợi thế cạnh tranh trên thị trường quốc tế.
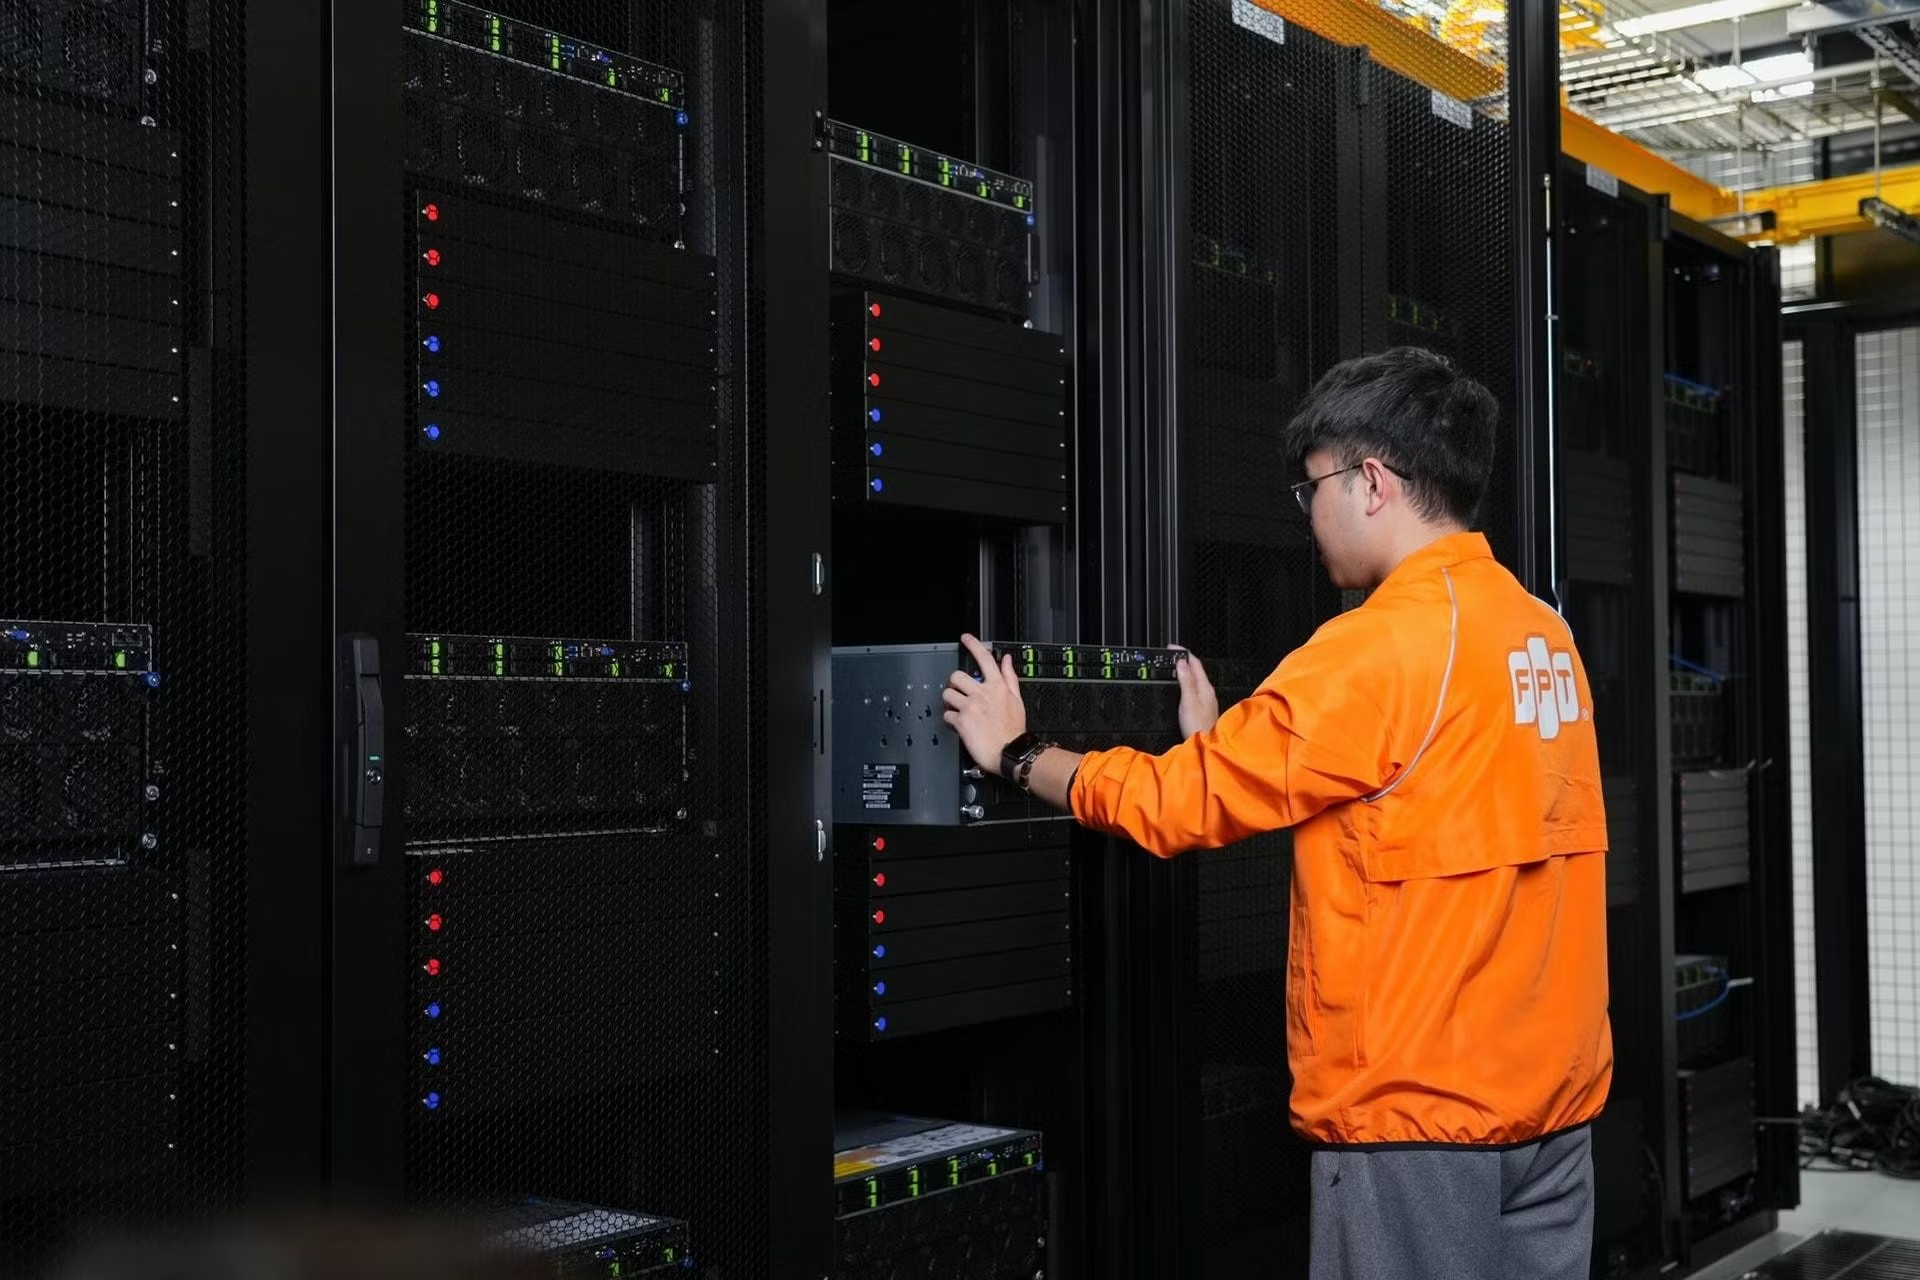
AI là công nghệ mũi nhọn trong chiến lược của FPT, được tích hợp vào mọi sản phẩm, giải pháp thuộc hệ sinh thái Made by FPT. Ảnh: FPT.
Trong bối cảnh đó, FPT đang mở rộng đầu tư vào AI, điện toán đám mây, công nghệ ô tô và các hoạt động liên quan đến ngành bán dẫn. Mục tiêu là từng bước tham gia sâu hơn vào chuỗi giá trị công nghệ, thay vì chủ yếu cung cấp dịch vụ và nguồn lực kỹ thuật cho đối tác.
Để hiện thực hóa định hướng này, FPT phải đầu tư vào hạ tầng tính toán, trung tâm nghiên cứu, dữ liệu và nguồn nhân lực chất lượng cao.
Theo thông tin FPT công bố, năm 2025, tập đoàn khánh thành Trung tâm Dữ liệu FPT Fornix HCM02 tại Khu Công nghệ cao TP.HCM. Công trình có quy mô 8 tầng, tổng diện tích 10.000 m² và 3.600 tủ rack, được định hướng phục vụ các nền tảng AI, điện toán đám mây và chuyển đổi số. Theo FPT, đây là một trong những hạ tầng trọng yếu để hiện thực hóa mục tiêu đưa Việt Nam trở thành trung tâm số của Đông Nam Á vào năm 2030.
Cũng trong chiến lược phát triển công nghệ chuyên sâu, FPT đưa vào hoạt động trung tâm nghiên cứu và phát triển (R&D) công nghệ cao, chip bán dẫn tại Đà Nẵng, với diện tích 3.000 m². Trung tâm được định hướng trở thành đầu mối nghiên cứu, phát triển sản phẩm công nghệ cao mang dấu ấn Made by FPT – Make in Vietnam, đồng thời kết nối các startup và thúc đẩy hoạt động đổi mới sáng tạo.
Một dự án đáng chú ý khác là Trung tâm Trí tuệ nhân tạo và Đô thị phụ trợ, được FPT khởi công với tổng vốn đầu tư hơn 4.300 tỷ đồng. Những dự án này cho thấy tham vọng mở rộng năng lực công nghệ của tập đoàn, từ cung cấp dịch vụ sang phát triển hạ tầng, nghiên cứu và các giải pháp có hàm lượng công nghệ cao hơn.
Nền tảng tài chính hiện tại tạo cho FPT một vị thế tương đối khác biệt so với các doanh nghiệp phải xây dựng ngành kinh doanh mới từ đầu. Năm 2025, tập đoàn ghi nhận doanh thu khoảng 70.113 tỷ đồng, lợi nhuận trước thuế 13.044 tỷ đồng. Riêng dịch vụ công nghệ thông tin tại thị trường nước ngoài mang về 35.382 tỷ đồng doanh thu, tăng 14% so với năm trước. Giá trị hợp đồng ký mới tại thị trường quốc tế vượt 1,5 tỷ USD, cho thấy khả năng tiếp cận khách hàng và duy trì quy mô hoạt động toàn cầu.
Nguồn lực tài chính cùng mạng lưới khách hàng quốc tế và kinh nghiệm triển khai dự án tạo điều kiện để FPT đầu tư vào các hướng kinh doanh mới mà không hoàn toàn phụ thuộc vào doanh thu từ một sản phẩm chưa được thị trường kiểm chứng. Tuy nhiên, lợi thế này không đồng nghĩa quá trình chuyển dịch sẽ diễn ra dễ dàng.
AI và điện toán đám mây đòi hỏi đầu tư liên tục vào năng lực tính toán, dữ liệu, nhân sự chất lượng cao và nghiên cứu. Trong khi đó, bán dẫn là lĩnh vực có chuỗi giá trị phức tạp, yêu cầu kỹ thuật cao và mức độ cạnh tranh lớn. Tốc độ thay đổi công nghệ cũng tạo ra rủi ro đáng kể: một giải pháp có lợi thế hôm nay có thể nhanh chóng trở nên phổ biến hoặc bị thay thế bởi công nghệ mới. FPT đồng thời phải cạnh tranh với các tập đoàn quốc tế sở hữu nguồn lực nghiên cứu và hệ sinh thái sản phẩm lớn hơn nhiều lần.
Bài toán của FPT vì thế không chỉ là mở rộng đầu tư, mà còn phải chuyển hóa nguồn lực thành năng lực công nghệ thực chất, sản phẩm có sức cạnh tranh và doanh thu bền vững. Nếu thành công, quá trình này có thể giúp tập đoàn nâng cao vị trí trong chuỗi giá trị công nghệ toàn cầu, đồng thời tạo thêm nhu cầu đào tạo nhân lực, thúc đẩy hệ sinh thái nhà cung cấp trong nước và gia tăng giá trị xuất khẩu dịch vụ công nghệ của Việt Nam.
Từ mô hình hàng không giá rẻ tại Việt Nam, Vietjet từng bước mở rộng mạng đường bay quốc tế, đặc biệt tại khu vực châu Á.
Tháng 5/2025, hãng công bố đặt mua thêm 20 máy bay thân rộng Airbus A330neo. Sang tháng 6/2025, Vietjet công bố đơn hàng 100 máy bay Airbus A321neo, kèm khả năng bổ sung thêm 50 chiếc trong tương lai. Ngoài ra, Vietjet cũng đang có đơn hàng 200 chiếc máy bay Boeing 737 với tổng trị giá 32 tỷ USD.
Chiến lược này dựa trên kỳ vọng rằng nhu cầu đi lại bằng đường hàng không của tầng lớp trung lưu, khách du lịch và hành khách quốc tế sẽ tiếp tục gia tăng. Khi quy mô đội bay và mạng đường bay đủ lớn, hãng có thể phân bổ chi phí vận hành, khai thác hiệu quả hơn các điểm đến và mở rộng thị phần.
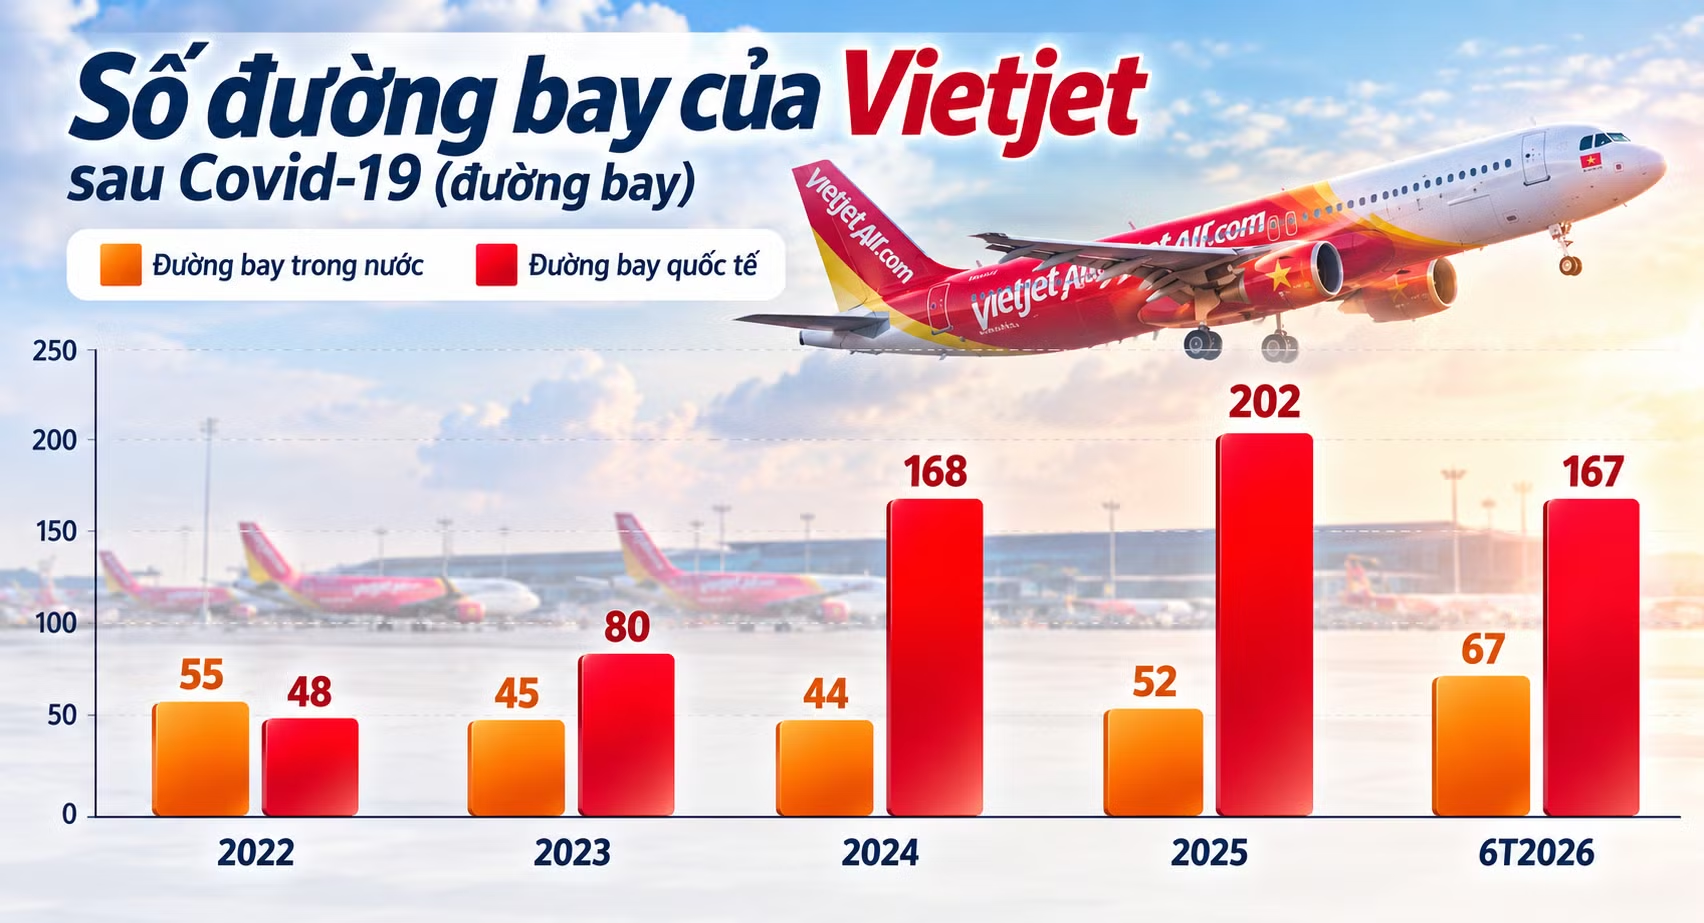
Năm 2025, theo số liệu Vietjet công bố, doanh thu của hãng đạt khoảng 82.093 tỷ đồng, lợi nhuận ròng khoảng 2.123 tỷ đồng. Doanh nghiệp đã vận chuyển 28,2 triệu lượt hành khách và thực hiện hơn 153.000 chuyến bay. Mạng đường bay đạt 254 đường, riêng quốc tế có tới 202 đường.
Những con số này cho thấy Vietjet đã phát triển hoạt động vượt khỏi phạm vi một hãng hàng không giá rẻ chủ yếu phục vụ thị trường nội địa.
Tuy nhiên, mở rộng đội bay là quyết định đầu tư có thời gian thực hiện dài. Máy bay có giá trị lớn, trong khi doanh nghiệp phải chuẩn bị nguồn lực cho thuê, mua, bảo dưỡng, đào tạo phi công, nhân sự kỹ thuật và phát triển hạ tầng khai thác. Các đơn đặt hàng lớn cũng không đồng nghĩa toàn bộ máy bay được bàn giao hoặc đưa vào khai thác ngay.
Bên cạnh đó, hàng không là lĩnh vực nhạy cảm với biến động giá nhiên liệu, tỷ giá, lãi suất và những gián đoạn địa chính trị. Việc mở đường bay mới thường cần thời gian để xây dựng lượng khách ổn định, trong khi cạnh tranh về giá vé có thể làm giảm biên lợi nhuận của hãng.
Nếu chiến lược mở rộng quốc tế đạt hiệu quả, Vietjet có thể gia tăng vai trò trong vận tải hàng không khu vực, đồng thời góp phần tăng khả năng kết nối của Việt Nam với các thị trường du lịch, thương mại và đầu tư.
Trong khi nhiều doanh nghiệp tìm kiếm tăng trưởng ở các lĩnh vực mới, ông Trần Đình Long – Chủ tịch Tập đoàn Hòa Phát (Mã: HPG) - tiếp tục đặt trọn nguồn lực vào sản xuất thép.
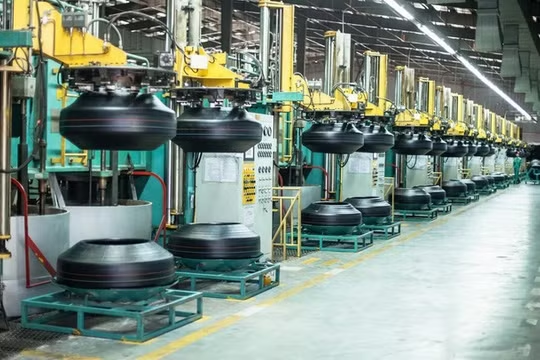
Hòa Phát đang từng bước chuyển dịch trọng tâm sang phân khúc thép chất lượng cao và thép đặc biệt, thay vì chỉ tập trung vào thép xây dựng truyền. Trọng tâm đầu tư những năm gần đây là Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất 2.
Dự án được triển khai từ năm 2022 với tổng vốn đầu tư khoảng 88.400 tỷ đồng, công suất thiết kế 5,6 triệu tấn thép mỗi năm, tập trung vào thép cuộn cán nóng (HRC) và thép chất lượng cao.
Theo báo cáo của Hòa Phát, dự án hoàn thành trong năm 2025. Doanh nghiệp đặt mục tiêu nâng tổng năng lực sản xuất thép thô lên khoảng 16 triệu tấn/năm từ cuối năm 2026.
Cuộc đặt cược của Hòa Phát dựa trên hai kỳ vọng. Thứ nhất, nhu cầu thép trong nước sẽ được hỗ trợ bởi hoạt động xây dựng, phát triển hạ tầng và sản xuất công nghiệp. Thứ hai, việc mở rộng sang các dòng thép có yêu cầu kỹ thuật cao có thể giúp doanh nghiệp gia tăng giá trị sản phẩm và tham gia sâu hơn vào chuỗi cung ứng của các ngành chế tạo.
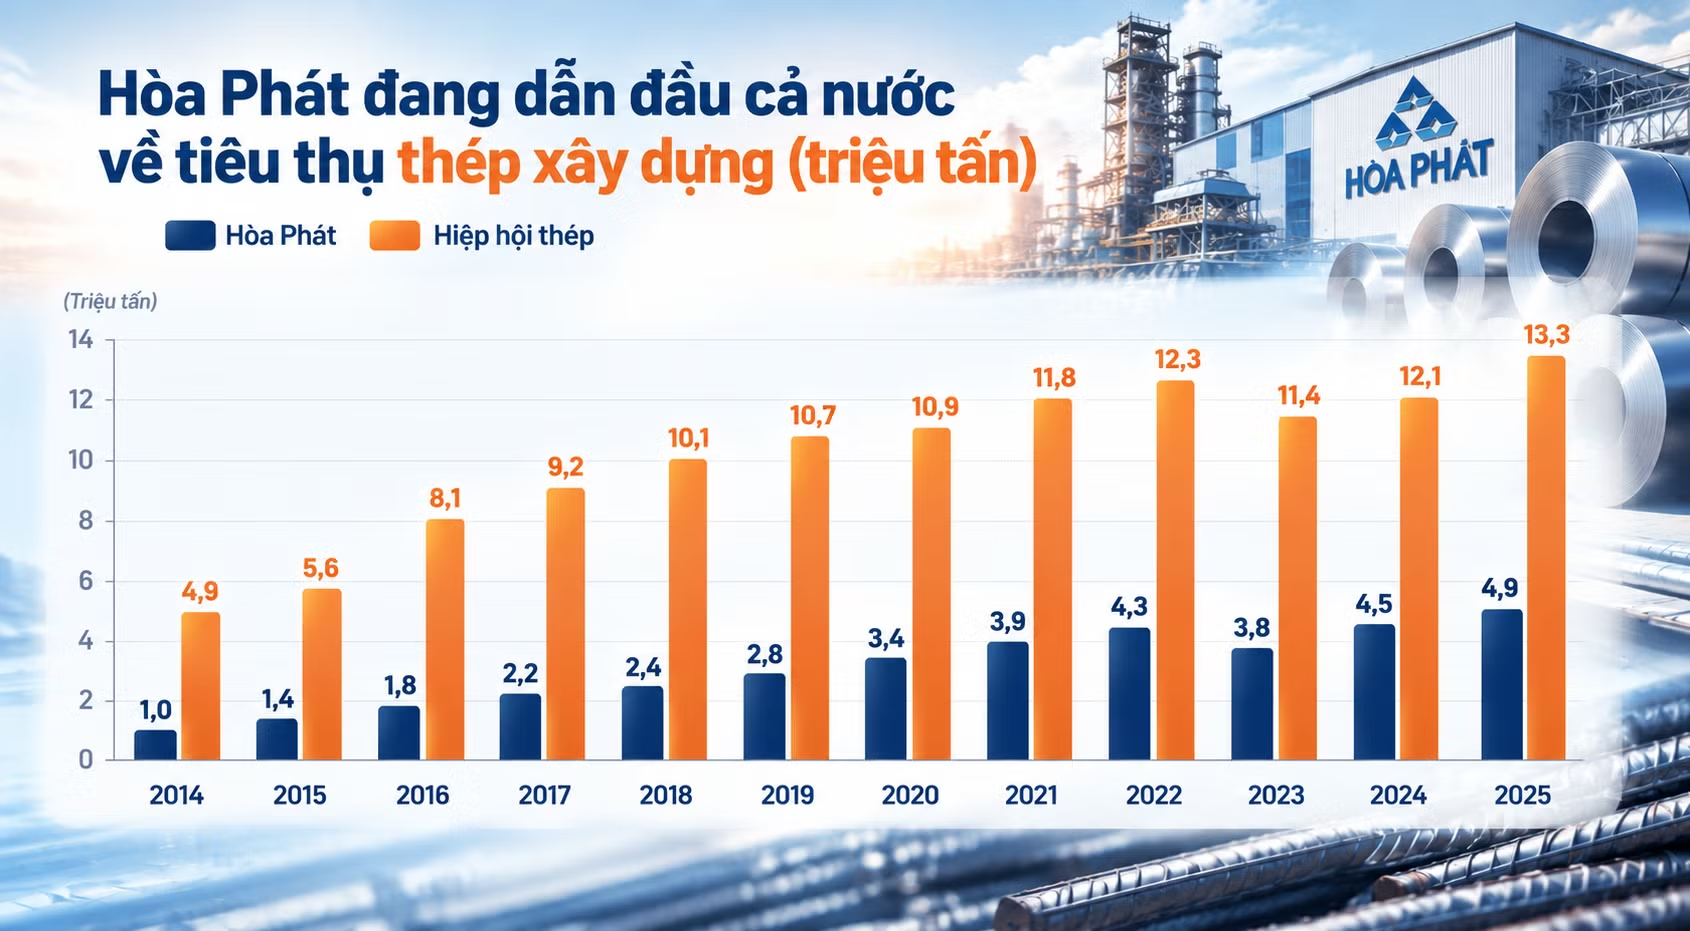
Năm 2025, sản lượng thép thô của Hòa Phát đạt khoảng 11 triệu tấn, trong khi sản lượng tiêu thụ HRC, thép xây dựng, thép chất lượng cao và phôi thép đạt khoảng 10,6 triệu tấn. Đây là cơ sở để doanh nghiệp tiếp tục khai thác năng lực sản xuất mới.
Tuy nhiên, ngành thép có tính chu kỳ cao. Giá bán và biên lợi nhuận chịu ảnh hưởng lớn từ cả đầu vào (giá quặng sắt, than luyện cốc, chi phí năng lượng) và đầu ra (từ cung cầu thế giới và chính sách thương mại tại các thị trường xuất khẩu).
Khi công suất tăng nhanh, Hòa Phát phải bảo đảm thị trường tiêu thụ tương ứng. Nếu nhu cầu thấp hơn kỳ vọng hoặc cạnh tranh về giá gia tăng, hiệu quả khai thác nhà máy có thể bị ảnh hưởng, nhất là trong giai đoạn đầu vận hành.
Một thách thức khác là yêu cầu giảm phát thải trong ngành thép. Các tiêu chuẩn môi trường ngày càng cao có thể khiến doanh nghiệp phải tiếp tục đầu tư công nghệ, cải thiện hiệu suất năng lượng và điều chỉnh quy trình sản xuất.
Một số vẫn tỏ ra lo ngại về những nhân tố mới có thể cạnh tranh đối với thép Hòa Phát (dự án của Vinmental, Xuân Thiện). Dù vậy, Hòa Phát có lợi thế tiên phong được hỗ trợ bởi kinh nghiệm vận hành các khu liên hợp thép quy mô lớn, hệ thống phân phối và thị phần đã xây dựng nhiều thập kỷ.
Bên cạnh đó, thép HRC vẫn là phân khúc có rào cản gia nhập cao vì nguồn nguyên liệu đầu vào là quặng sắt và than cốc phải nhập khẩu khiến rủi ro kiểm soát chi phí là hiện hữu.