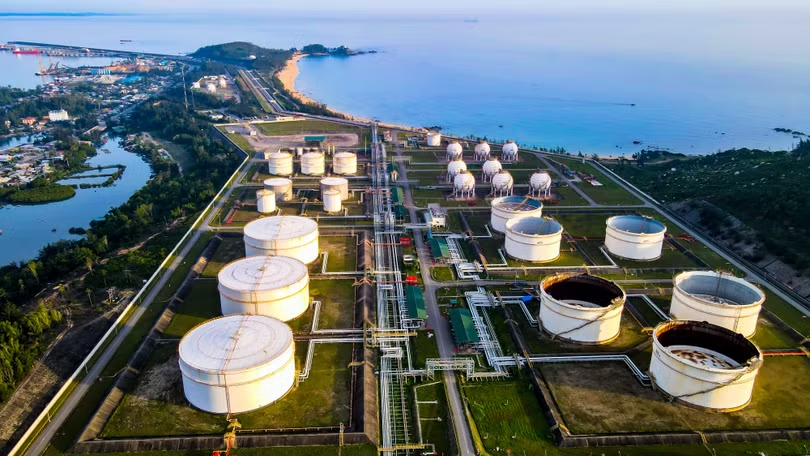
Ngày 28/2/2026, xung đột quân sự giữa Mỹ, Israel và Iran bùng phát, làm gia tăng rủi ro đối với dòng chảy dầu khí qua eo biển Hormuz – một trong những tuyến vận chuyển năng lượng quan trọng của thế giới.
Giá dầu và các sản phẩm xăng dầu theo đó tăng vọt. Giá dầu Brent chính thức vượt 100 USD/thùng vào ngày 13/3, cao hơn khoảng 71% so với cuối năm 2025.
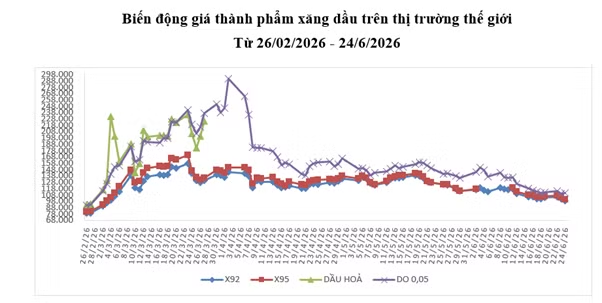
Theo Cục Quản lý và Phát triển thị trường trong nước thuộc Bộ Công Thương, diễn biến xung đột tại Trung Đông cùng căng thẳng Nga - Ukraine kéo dài đã đẩy giá dầu thô và xăng dầu thành phẩm trên thị trường quốc tế tăng cao, qua đó gây sức ép lên nguồn cung và chi phí trong nước.
Tại kỳ điều hành ngày 24/3, giá bán lẻ tối đa tăng lên 33.840 đồng/lít với RON95-III và 39.666 đồng/lít với dầu diesel, lần lượt tăng khoảng 79% và 130% so với cuối năm 2025.
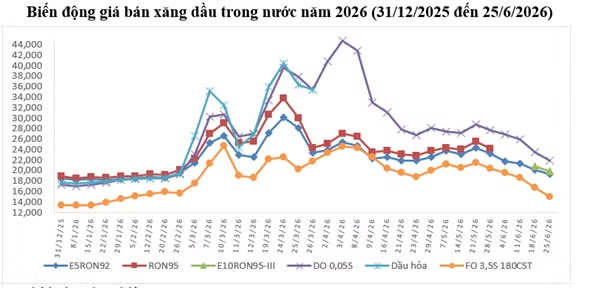
Sau đó, mặt bằng giá hạ nhiệt trong quý II. Đến ngày 25/6, giá RON95-III còn 19.916 đồng/lít, trong khi dầu diesel ở 21.866 đồng/lít, thấp hơn hơn 40% so với mức đỉnh.
Thị trường xăng dầu biến động luôn mang hai nhịp thở song hành. Nếu ở phía người tiêu dùng, tác động dễ nhận thấy nhất là số tiền phải bỏ ra ngày càng nhiều cho mỗi lần đổ xăng, đồng thời nhanh chóng thẩm thấu vào chi phí sinh hoạt hàng ngày, thì ở phía sản xuất lại là câu chuyện về tối ưu hóa năng lực vận hành.
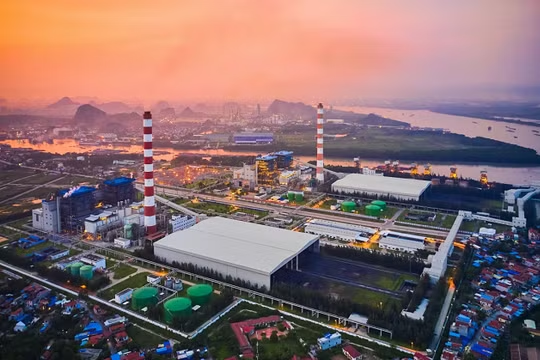
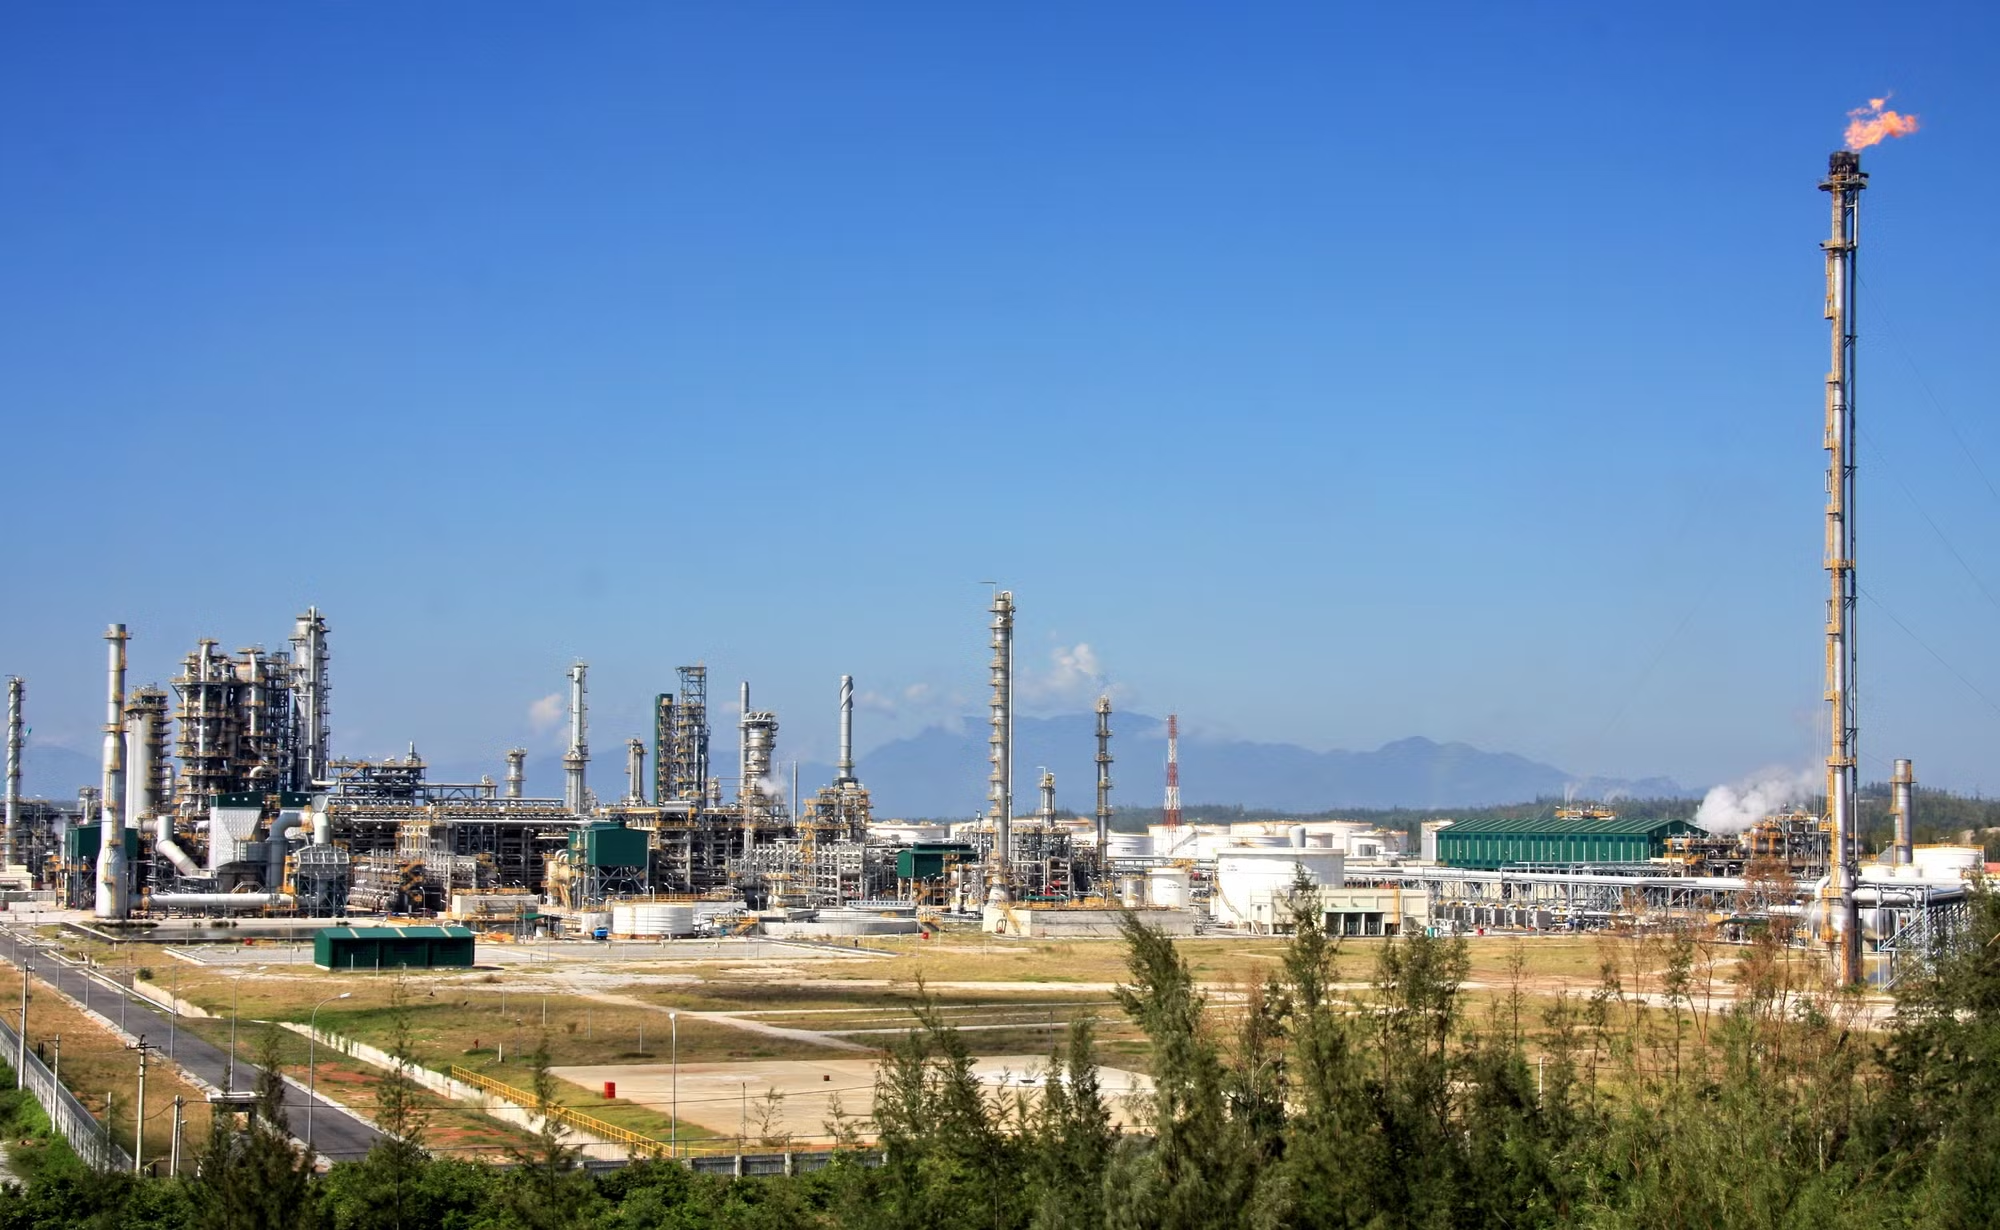
Đảm nhận vai trò vận hành Nhà máy lọc dầu Dung Quất, cung ứng cho khoảng 1/3 nhu cầu xăng dầu cả nước, BSR đã biến những thách thức chung của thị trường thành cơ hội bứt phá mạnh mẽ, đạt lợi nhuận sau thuế 15.933 tỷ đồng trong nửa đầu năm, vượt qua kỷ lục của cả năm 2022.
Doanh thu tăng nhanh hơn sản lượng
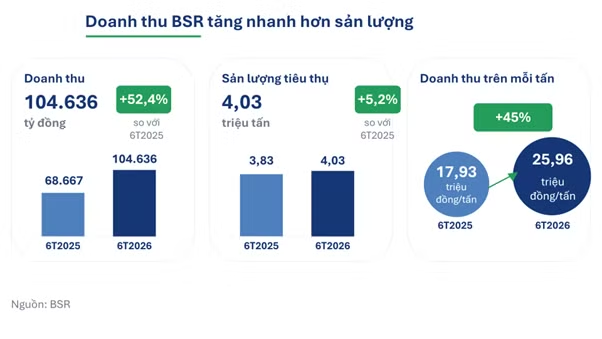
Trong 6 tháng đầu năm 2026, BSR ghi nhận 104.636 tỷ đồng doanh thu, tăng 52,4% so với cùng kỳ năm 2025, trong khi sản lượng tiêu thụ đạt hơn 4,03 triệu tấn, tăng khoảng 5,2%.
Hai con số này cho thấy tăng trưởng doanh thu của BSR không chủ yếu đến từ việc bán ra nhiều sản phẩm hơn. Nếu lấy doanh thu chia cho sản lượng như một phép đo gần đúng về doanh thu tạo ra trên mỗi tấn sản phẩm, chỉ tiêu này tăng từ khoảng 17,93 triệu đồng/tấn trong 6 tháng 2025 lên 25,96 triệu đồng/tấn trong 6 tháng 2026, tương đương tăng khoảng 45%.
Nói cách khác, sản lượng chỉ tăng hơn 5%, nhưng doanh thu tạo ra trên mỗi tấn tăng tới khoảng 45%. Hai yếu tố này kết hợp với nhau tạo nên mức tăng doanh thu 52,4% của BSR.
Tuy nhiên, cần nhấn mạnh rằng doanh thu trên mỗi tấn không phải là giá bán bình quân thuần túy. Chỉ tiêu này còn chịu ảnh hưởng của cơ cấu sản phẩm, tỷ trọng từng loại nhiên liệu và thời điểm ghi nhận doanh thu. Vì vậy, không thể từ riêng phép tính này kết luận rằng giá bán bình quân của toàn bộ sản phẩm BSR đã tăng 45%.
Dù vậy, đây vẫn là một chỉ báo khá rõ. Phần lớn mức tăng doanh thu đến từ giá trị kinh tế cao hơn trên mỗi tấn sản phẩm, thay vì đơn thuần mở rộng sản lượng.
Biên lợi nhuận nới rộng
Tương quan giữa doanh thu và giá vốn cho thấy BSR đã mở rộng mạnh biên lợi nhuận khi giá trị của các sản phẩm đầu ra tăng nhanh hơn tương đối so với chi phí nguyên liệu đầu vào, qua đó tạo nền tảng cho mức lợi nhuận kỷ lục trong 6 tháng đầu năm.
Cụ thể, doanh thu tăng 52,4% so với cùng kỳ, trong khi giá vốn hàng bán chỉ tăng 28,3%. Khoảng cách về tốc độ tăng này giúp lợi nhuận gộp tăng từ khoảng 1.399 tỷ đồng lên 18.304 tỷ đồng, kéo biên lợi nhuận gộp từ khoảng 2,04% lên 17,5%.
Đây là bằng chứng trực tiếp từ báo cáo tài chính cho thấy phần chênh lệch giữa doanh thu và giá vốn đã nới rộng rất mạnh trong 6 tháng đầu năm.
Nếu tiếp tục quy đổi theo sản lượng, doanh thu bình quân trên mỗi tấn tăng khoảng 45%, trong khi giá vốn bình quân trên mỗi tấn chỉ tăng khoảng 22%. Cần hiểu đây là tốc độ tăng của hai chỉ tiêu bình quân, không phải nói một tấn sản phẩm của BSR có chênh lệch giá đúng bằng phần chênh giữa hai con số này.
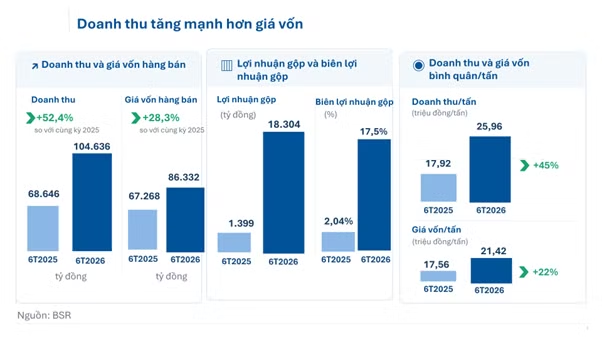
Điểm đáng chú ý là doanh thu trên mỗi tấn tăng nhanh khoảng gấp đôi tốc độ tăng của giá vốn trên mỗi tấn. Chính sự chênh lệch về tốc độ này mới là yếu tố lý giải rõ hơn vì sao biên lợi nhuận gộp của BSR có thể mở rộng mạnh như vậy.
Nhận định của các công ty chứng khoán cũng cho thấy không thể đơn giản hóa câu chuyện thành việc giá dầu tăng thì BSR sẽ hưởng lợi.
Chứng khoán Rồng Việt (VDSC) cho rằng một kịch bản xung đột ngắn hạn có thể hỗ trợ giá dầu và cracking spread (khoản chênh lệch giá giữa dầu thô và các sản phẩm tinh chế từ nó), qua đó cải thiện biên lợi nhuận của nhà máy lọc dầu; ngược lại, nếu xung đột kéo dài, chi phí dầu thô, vận chuyển và bảo hiểm tăng có thể gây áp lực lên biên lợi nhuận.
Nói cách khác, giá dầu tăng tự nó chưa phải là yếu tố quyết định lợi nhuận. Điều quan trọng hơn là giá sản phẩm đã được tinh chế từ dầu tăng như thế nào so với giá nguyên liệu mà BSR phải bỏ ra.
Báo cáo tài chính (BCTC) của BSR không có một dòng riêng mang tên crack spread, vì đây là chỉ tiêu phản ánh chênh lệch giữa giá sản phẩm lọc dầu và giá dầu thô theo các cấu hình thị trường cụ thể. Do đó, không thể đồng nhất biên lợi nhuận gộp 17,5% với crack spread.
Tuy nhiên, diễn biến doanh thu, giá vốn và biên lợi nhuận gộp cho thấy BSR đã hoạt động trong một môi trường mà giá trị đầu ra tăng nhanh hơn đáng kể so với chi phí đầu vào.
BSR tăng mạnh biên lãi gộp ở các mặt hàng chủ lực
Khi bóc tách theo từng sản phẩm, động lực của cú bật lợi nhuận càng rõ hơn.
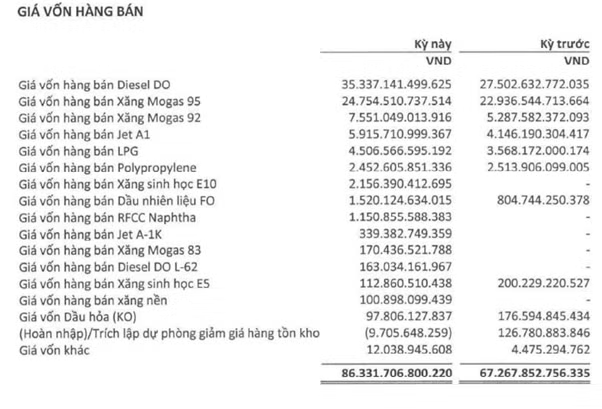
Diesel DO mang về 46.800 tỷ đồng doanh thu và 35.337 tỷ đồng giá vốn, tương ứng 11.463 tỷ đồng lợi nhuận gộp, với biên lợi nhuận gộp 24,5%. Cùng kỳ năm 2025, biên lãi gộp của sản phẩm này chỉ ở mức khoảng 6,6%. Nhờ biên lợi nhuận cải thiện mạnh, lợi nhuận gộp từ dầu diesel tăng thêm khoảng 9.532 tỷ đồng so với cùng kỳ.
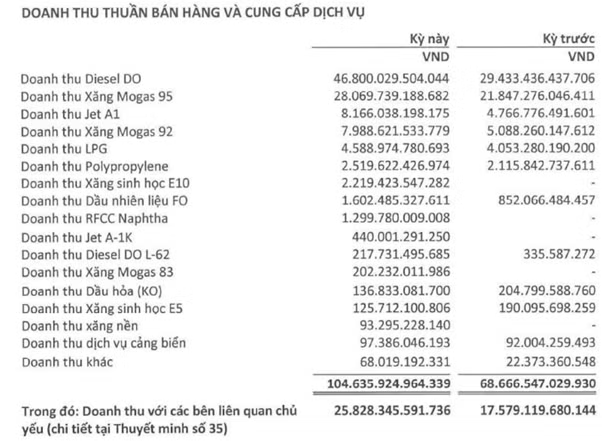
Với xăng Mogas 95 (RON95), doanh thu đạt 28.070 tỷ đồng, giá vốn 24.755 tỷ đồng, qua đó mang về khoảng 3.315 tỷ đồng lợi nhuận gộp, tương ứng biên lãi gộp 11,8%. Đáng chú ý, cùng kỳ năm trước, sản phẩm này còn lỗ gộp khoảng 1.089 tỷ đồng. Như vậy, việc xăng Mogas 95 chuyển từ lỗ gộp sang có lãi đã tạo ra mức cải thiện khoảng 4.404 tỷ đồng trong lợi nhuận gộp.
Jet A1, tức nhiên liệu phản lực, ghi nhận 8.166 tỷ đồng doanh thu và 5.916 tỷ đồng giá vốn, tạo ra 2.250 tỷ đồng lợi nhuận gộp. Biên lãi gộp đạt 27,6%, tăng mạnh so với mức khoảng 13,0% cùng kỳ năm trước, trong khi lợi nhuận gộp tăng thêm khoảng 1.630 tỷ đồng.
Ba nhóm sản phẩm này cho thấy sự cải thiện lợi nhuận gộp của BSR tập trung chủ yếu ở những sản phẩm có quy mô doanh thu lớn và biên lợi nhuận được cải thiện mạnh.
Chỉ riêng Diesel DO và xăng Mogas 95 đã đóng góp khoảng 71,6% tổng doanh thu của BSR nhưng tạo ra 14.778 tỷ đồng lợi nhuận gộp, tương đương gần 81% tổng lợi nhuận gộp 18.304 tỷ đồng của doanh nghiệp.
Khi tính thêm Jet A1, ba nhóm sản phẩm này tạo ra khoảng 17.028 tỷ đồng lợi nhuận gộp, tương đương 93% tổng lợi nhuận gộp của BSR. Như vậy, cú bật lợi nhuận trong 6 tháng đầu năm tập trung phần lớn ở một số nhiên liệu chủ lực, nơi biên lợi nhuận đã mở rộng đáng kể so với cùng kỳ.
Diễn biến này cũng phù hợp với số liệu thị trường mà Vietcap công bố. Trong 6 tháng đầu năm 2026, crack spread Singapore (khoản chênh lệch giá giữa dầu thô đầu vào và các sản phẩm dầu mỏ tinh chế đầu ra như xăng, dầu diesel tại thị trường Singapore) tăng khoảng 2,2 lần đối với xăng; 3,6 lần đối với Jet A1 và 3,2 lần đối với dầu diesel so với cùng kỳ. Riêng quý II/2026, crack spread dầu diesel trung bình đạt khoảng 57,1 USD/thùng, còn xăng đạt 26,6 USD/thùng, lần lượt tăng 3,7 và 2,5 lần so với cùng kỳ năm 2025.
Như vậy, có thể nói môi trường crack spread thuận lợi là một yếu tố quan trọng đứng phía sau sự cải thiện biên lợi nhuận của BSR.
Tồn kho dồi dào giữa lúc thị trường biến động
Cuối năm 2025, hàng tồn kho của BSR ở mức khoảng 12.798 tỷ đồng. Đến cuối quý I/2026, con số này tăng lên 21.574 tỷ đồng, tương đương tăng khoảng 68,6%.
BSR cho biết việc duy trì tồn kho ở mức cao trong quý I/2026, bao gồm cả dầu thô và sản phẩm, giúp doanh nghiệp chủ động nguồn cung nguyên liệu trong bối cảnh địa chính trị thế giới còn nhiều biến động, tiềm ẩn nguy cơ đứt gãy chuỗi cung ứng dầu thô. Đồng thời, lượng tồn kho sản phẩm lớn cũng tạo điều kiện để doanh nghiệp sẵn sàng điều tiết thị trường, đáp ứng kịp thời nhu cầu xăng dầu trong nước khi tăng đột biến hoặc khi nguồn nhập khẩu gặp gián đoạn.
Góc nhìn này cũng được công ty chứng khoán VCBS nhấn mạnh khi đánh giá BSR trong bối cảnh cú sốc tại eo biển Hormuz. Đơn vị cho rằng trong ngắn hạn, BSR có lợi thế nhờ tỷ trọng dầu thô nội địa cao, khoảng 65–70%, giúp ổn định nguồn nguyên liệu trong khi nguồn cung sản phẩm tinh chế ở khu vực bị thiếu hụt. Tuy nhiên, nếu gián đoạn kéo dài, phần dầu thô nhập khẩu phải tăng tỷ trọng lên khoảng 30–35% có thể khiến chi phí đầu vào và chi phí vận chuyển cao hơn.
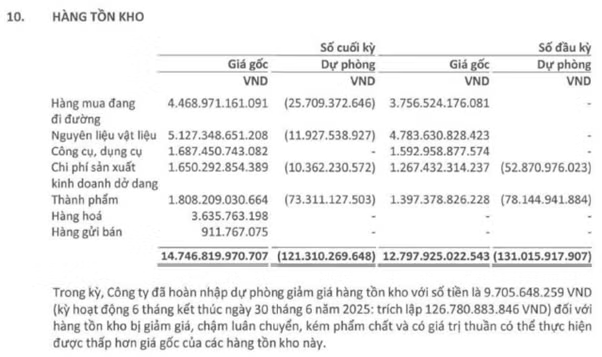
Đến cuối tháng 6, hàng tồn kho giảm xuống còn 14.747 tỷ đồng theo giá gốc, tương ứng 14.626 tỷ đồng sau dự phòng.
Như vậy, sau khi tăng mạnh trong quý I, giá trị hàng tồn kho của BSR đã giảm đáng kể trong quý II. Nếu so theo giá trị sau dự phòng được ghi nhận tại cuối tháng 6 với mức tồn kho cuối quý I được công bố, lượng tồn kho đã được thu hẹp ở quy mô lớn.
Điều này tạo nên một diễn biến đáng chú ý. BSR tăng mạnh lượng dầu thô và sản phẩm nắm giữ trong giai đoạn thị trường biến động, sau đó giảm đáng kể tồn kho khi bước sang quý II.
Tuy nhiên, không thể chỉ từ diễn biến hàng tồn kho mà kết luận toàn bộ mức tăng lợi nhuận đến từ việc BSR có được nguồn hàng tồn kho với giá thấp trước đó. Giá vốn của lượng hàng bán ra còn phụ thuộc vào giá mua từng lô dầu thô, thời điểm hình thành và xuất bán tồn kho, cơ cấu sản phẩm cũng như giá bán tại thời điểm tiêu thụ. Vì vậy, mức giảm tồn kho tự thân không thể được xem là phần lợi nhuận mà BSR đã “giải phóng” trong quý II.
Điều có thể khẳng định từ số liệu là BSR đã bước vào giai đoạn biến động mạnh của thị trường với một lượng dầu thô và sản phẩm tồn kho lớn hơn đáng kể, qua đó có thêm dư địa để duy trì hoạt động và chủ động điều phối sản xuất, bán hàng khi chuỗi cung ứng chịu sức ép. Khi crack spread diễn biến thuận lợi, khả năng bảo đảm nguyên liệu và duy trì công suất cao giúp BSR không bỏ lỡ cơ hội chuyển mức chênh lệch giá trên thị trường thành doanh thu và lợi nhuận.
Hai cú sốc dầu mỏ và hai lần BSR lập đỉnh lợi nhuận
Thực tế, năm 2026 không phải lần đầu tiên BSR ghi nhận lợi nhuận ở mức kỷ lục trong một giai đoạn thị trường xăng dầu biến động mạnh.
Tháng 2/2022, xung đột Nga - Ukraine bùng phát, làm gián đoạn thương mại năng lượng đã khiến thị trường dầu mỏ biến động mạnh. Giá dầu Brent có thời điểm vượt 120 USD/thùng, tiến sát mốc 130 USD/thùng vào đầu tháng 3. Cùng lúc, giá các sản phẩm lọc dầu tăng nhanh khi nguồn cung bị gián đoạn.
Diễn biến này nhanh chóng phản ánh vào giá bán lẻ trong nước. Ngày 21/6/2022, giá RON95-III lên 32.873 đồng/lít, còn dầu diesel đạt 30.019 đồng/lít. Với người sử dụng nhiên liệu, đây là cú sốc chi phí rõ rệt; với các doanh nghiệp vận tải, logistics và sản xuất, nhiên liệu là một đầu vào quan trọng nên đà tăng giá có thể tạo thêm áp lực lên chi phí hoạt động.
Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), trong những tháng đầu năm 2022, giá bán buôn các sản phẩm lọc dầu như xăng và diesel tăng nhanh hơn giá dầu thô, khiến crack spread mở rộng mạnh. EIA cho rằng mức chênh lệch lớn giữa giá sản phẩm đầu ra và giá dầu thô đầu vào đã tạo thêm động lực để các nhà máy lọc dầu nâng công suất nhằm đáp ứng nhu cầu nhiên liệu.
Trong bối cảnh đó, BSR ghi nhận 14.669 tỷ đồng lợi nhuận sau thuế trong năm 2022, mức cao nhất kể từ khi doanh nghiệp cổ phần hóa tại thời điểm đó. Riêng quý II/2022, biên lợi nhuận gộp của BSR vượt 20%, mang về hơn 10.000 tỷ đồng lợi nhuận gộp.
Các số liệu của Vietcap cho thấy rõ hơn cơ chế phía sau. Đơn vị này ước tính gross refining margin (biên lọc dầu) của BSR năm 2022 đạt 13,3 USD/thùng, mức cao nhất trong chuỗi dữ liệu mà Vietcap theo dõi trong giai đoạn 2013-2022.
Theo Vietcap, biên lọc dầu tăng mạnh chủ yếu nhờ crack spread xăng và diesel tăng vọt trong quý II, lần lượt lên khoảng 27 USD/thùng và 36 USD/thùng, gấp khoảng 3 lần và 9 lần cùng kỳ, trong bối cảnh xung đột Nga - Ukraine làm thị trường sản phẩm lọc dầu thắt chặt hơn.
Vietcap cũng chỉ ra một yếu tố đáng chú ý khác. BSR có thể hưởng lợi từ lượng tồn kho được hình thành với chi phí thấp trước đó khi giá sản phẩm tăng lên. Nhưng đây là lợi thế của thời điểm và quản trị tồn kho, chứ không phải một khoản lợi nhuận cố định mà doanh nghiệp luôn có thể lặp lại.
Như vậy, hai giai đoạn 2022 và 2026 cho thấy điểm chung nằm ở chỗ thị trường sản phẩm lọc dầu trở nên khan hiếm tương đối, khiến giá đầu ra tăng nhanh hơn so với một số loại nguyên liệu đầu vào và mở rộng crack spread.
Tuy nhiên, một chu kỳ thị trường thuận lợi mới chỉ tạo ra điều kiện cần. BSR có khả năng chuyển hóa lợi thế này thành lợi nhuận còn phụ thuộc vào nhiều yếu tố khác, như công suất vận hành thực tế, cơ cấu sản phẩm, nguồn dầu thô đầu vào, mức tồn kho, khả năng tiêu thụ và hiệu quả vận hành của nhà máy.
Sau cùng, đà tăng lợi nhuận của BSR cũng đặt ra một góc nhìn rộng hơn về sự phân bổ lợi ích trong bối cảnh thị trường nhiên liệu biến động mạnh. Khi nguồn cung sản phẩm lọc dầu bị gián đoạn, giá xăng dầu tăng khiến người tiêu dùng và các doanh nghiệp sử dụng nhiên liệu chịu áp lực chi phí lớn hơn. Ở chiều ngược lại, chính sự khan hiếm tương đối của sản phẩm lọc dầu lại kéo crack spread mở rộng, tạo điều kiện để các nhà máy lọc dầu như BSR cải thiện đáng kể biên lợi nhuận.
Tuy nhiên, cần nhìn nhận rằng BSR không phải đơn vị quyết định trực tiếp giá bán lẻ xăng dầu, và việc doanh nghiệp hưởng lợi từ diễn biến thuận lợi của thị trường cũng không đồng nghĩa với việc BSR là nguyên nhân khiến giá nhiên liệu tăng.
Với vai trò là một mắt xích quan trọng trong chuỗi cung ứng xăng dầu trong nước, đóng góp của BSR vì thế không chỉ nằm ở kết quả lợi nhuận. Một chu kỳ thuận lợi của ngành lọc dầu cần được nhìn trên nhiều khía cạnh, từ khả năng duy trì sản xuất, bảo đảm an ninh năng lượng quốc gia, đến đóng góp ngân sách và tạo ra giá trị cho nền kinh tế.