Chi phí quảng cáo, khuyến mãi bào mòn lợi nhuận của Masan MEATLife
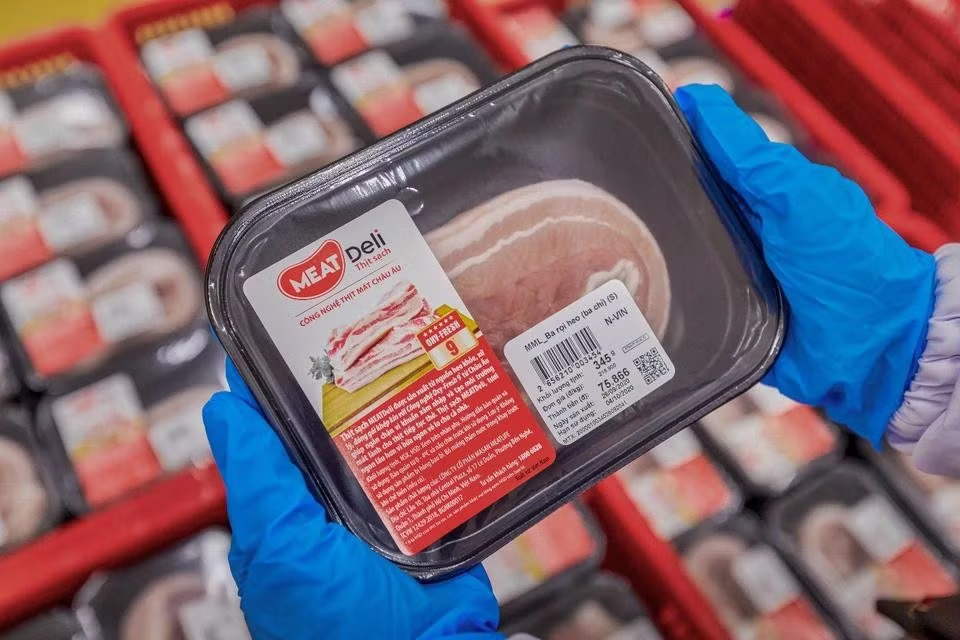
CTCP Masan MEATLife (Mã: MML) – đơn vị sở hữu thương hiệu thịt mát MEAT Deli vừa công bố báo cáo tài chính hợp nhất quý III/2026 với doanh thu quý đạt 2.740 tỷ đồng, tăng 11% so với cùng kỳ năm trước.
Sau khi trừ giá vốn, lợi nhuận gộp của Masan MEATLife còn 725 tỷ đồng, tăng gần 11% so với quý III/2025.
Đáng nói, chi phí bán hàng trong kỳ tăng tới 29% lên 537 tỷ đồng, chủ yếu do phát sinh tăng chi phí quảng cáo, khuyến mãi và hỗ trợ bán hàng. Trong khi đó, chi phí quản lý doanh nghiệp được tiết giảm 12%.
Sau khi trừ các chi phí khác, Masan MEATLife lãi sau thuế gần 98 tỷ đồng, giảm gần 3% so với cùng kỳ. Trong đó lợi nhuận sau thuế của cổ đông công ty mẹ là 84 tỷ.
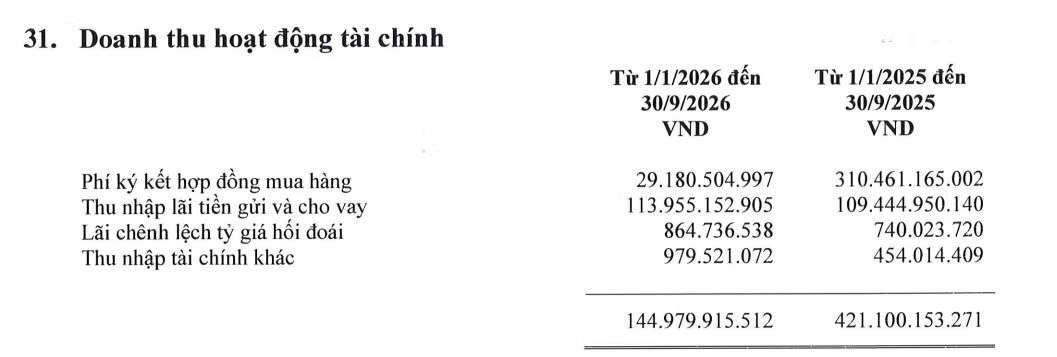
Lũy kế 9 tháng đầu năm, doanh thu thuần của công ty sở hữu thương hiệu thịt mát tăng 15% lên 7.807 tỷ đồng. Trong khi lợi nhuận sau thuế giảm 6% về 435 tỷ đồng do chi phí bán hàng bào mòn và hụt thu từ hoạt động tài chính khi công ty hụt phí ký kết hợp đồng mua hàng.
Theo kế hoạch kinh doanh hợp nhất năm 2026, Masan MEATLife đặt mục tiêu doanh thu thuần trong khoảng 10.100 - 10.500 tỷ đồng và lợi nhuận sau thuế từ 150 - 300 tỷ đồng. Như vậy sau 9 tháng, công ty đã vượt 45% mục tiêu lợi nhuận và mới thực hiện 74% kế hoạch doanh thu năm.
Trích hàng trăm tỷ đồng đầu tư vào chứng khoán
Tính tới hết tháng 9/2026, Masan MEATLife ghi nhận tổng quy mô tài sản 11.359 tỷ đồng, không thay đổi đáng kể so với đầu năm.
Trong đó các khoản phải thu ngắn hạn tăng 16% lên 783 tỷ đồng, đa số từ phải thu khách hàng (Wincommerce). Bên cạnh đó, doanh nghiệp đang phải trích lập gần 29 tỷ đồng dự phòng phải thu khó đòi. Hàng tồn trong kho tại cuối kỳ tăng thêm 30% lên 528 tỷ đồng.
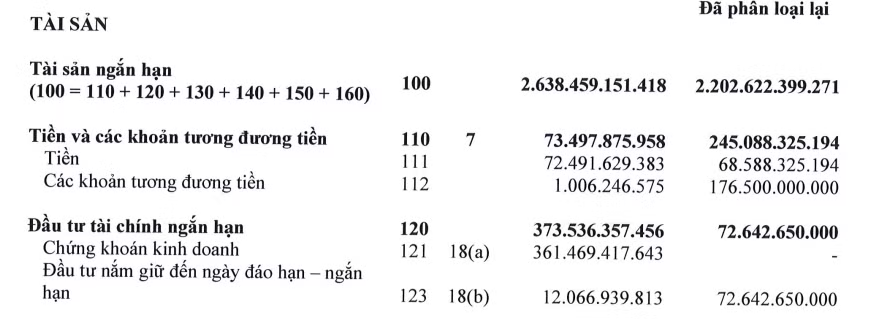
Cuối kỳ, lượng tiền mặt và tiền gửi còn 85 tỷ đồng, giảm mạnh so với mức 317 tỷ tại ngày đầu năm.
Trong khi đó, doanh nghiệp cho thấy phát sinh kinh doanh chứng khoán với số dư 361 tỷ đồng so với mức 0 đồng đầu năm. Doanh nghiệp không thuyết minh chi tiết về danh mục đầu tư.
Báo cáo lưu chuyển tiền tệ cho thấy trong 9 tháng đầu năm, doanh nghiệp đã đi vay mới và phát hành trái phiếu thêm hơn 5.400 tỷ đồng, trong khi trả nợ gốc trên 6.200 tỷ. Điều này đưa tổng dư nợ vay tài chính về 3.270 tỷ đồng, chiếm 29% tổng nguồn vốn.
Tính tới cuối tháng 9/2026, Masan MEATLife còn lỗ lũy kế 118 tỷ đồng.