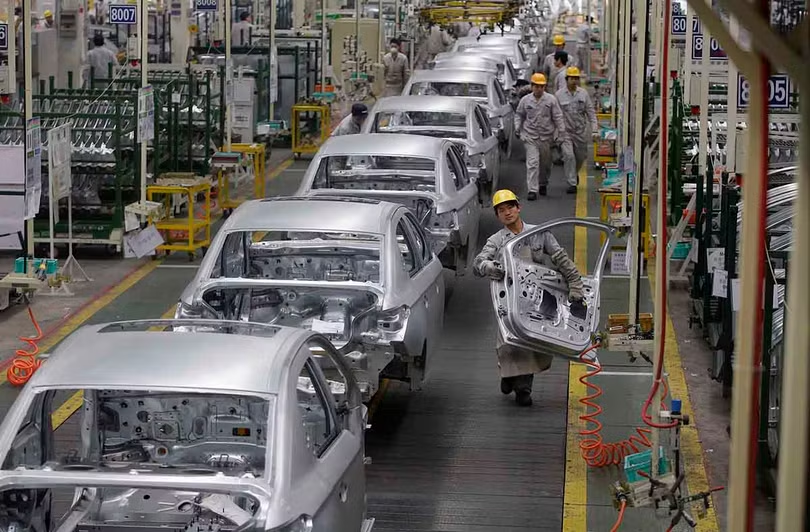
Theo Bộ Tài chính đề xuất, việc giảm thuế phải kèm theo điều kiện về sản lượng xe sản xuất lắp ráp trong nước, và tỷ lệ giá trị sản xuất trong nước của mẫu xe cam kết phải đạt được hàng năm
2 nhóm xe được đề nghị giảm thuế nhập khẩu linh kiện là:
Nhóm xe chở người dưới 9 chỗ, có dung tích xi lanh từ 2.000 cc trở xuống, tiêu hao nhiên liệu dưới 7lít/100km, tiêu chuẩn khí thải mức 4 (giai đoạn 2018-2021), mức 5 từ năm 2022 trở đi.
Nhóm xe tải có tổng trọng lượng có tải từ 5 tấn trở xuống, tiêu chuẩn khí thải mức 4 (giai đoạn 2018-2021), mức 5 từ năm 2022 trở đi.
Với hai nhóm xe này, Bộ Tài chính đề xuất 2 phương án giảm thuế:
Trong đó, phương án 1 là giảm suất thuế nhập khẩu ưu đãi của 163 dòng thuế linh kiện ô tô nhập khẩu để lắp ráp cho 2 nhóm xe về 0%.
Theo đó, giảm mức thuế suất trung bình của cả bộ linh kiện từ 14-16% xuống khoảng 7% đối với xe dưới 9 chỗ và khoảng 1% đối với xe tải dưới 5 tấn.
Phương án 2 là giảm suất thuế nhập khẩu ưu đãi của 19 dòng thuế linh kiện là động cơ, hộp số, cụm truyền động, bơm cao áp để lắp ráp cho 02 nhóm xe từ các mức 3%, 5%, 10%, 15% 18%, 20%, 25%, 30%, 32%, 45%, 50% xuống 0%. Vì đây là một số linh kiện, phụ tùng trong giai đoạn tới Việt Nam chưa thể sản xuất.
Đồng thời, giảm thuế suất của 42 dòng thuế thuộc nhóm 8708 (bộ phận và phụ kiện của xe ô tô) để lắp ráp cho 02 nhóm xe nêu trên từ các mức 15%, 20% và 25% xuống 10%. Cụ thể là giảm mức thuế suất trung bình của cả bộ linh kiện từ 14 - 16% như hiện nay xuống còn từ 9 – 11% đối với xe dưới 9 chỗ, và 7,9% đối với xe tải dưới 5 tấn.