Bên cạnh động lực chính từ thu nhập lãi thuần, hoạt động khác cũng bứt phá mạnh mẽ, vượt qua các mảng ngoài lãi truyền thống để trở thành mắt xích quan trọng trong bức tranh tăng trưởng lợi nhuận của ngân hàng.
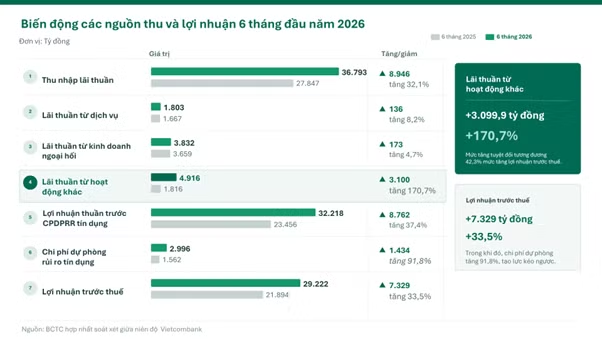
6 tháng đầu năm, thu nhập lãi thuần của Vietcombank đạt 36.793 tỷ đồng, tăng 32,1%. Thu nhập ngoài lãi đạt 10.759 tỷ đồng, tăng tới 47,7%. Lợi nhuận trước thuế theo đó tăng 33,5%, lên 29.222 tỷ đồng.
Thoạt nhìn, đây là một bức tranh gần như không có điểm gợn. Nhưng đi sâu hơn, có một chi tiết cần được chú ý.
BCTC hợp nhất soát xét giữa niên độ cho thấy Vietcombank ghi nhận 5.955 tỷ đồng thu nhập từ hoạt động khác, đồng thời phát sinh 1.039 tỷ đồng chi phí hoạt động khác, qua đó còn 4.916 tỷ đồng lãi thuần từ hoạt động khác. Cùng kỳ năm 2025, khoản lãi này chỉ khoảng 1.816 tỷ đồng.
Như vậy, chỉ sau một năm, quy mô lãi thuần từ hoạt động khác tăng khoảng 3.100 tỷ đồng, tương đương 170,7%.
Điều đáng chú ý là tốc độ tăng ấy hoàn toàn vượt xa các nguồn thu ngoài lãi truyền thống.
Lãi thuần từ hoạt động dịch vụ tăng khoảng 136 tỷ đồng, tương đương 8,2%. Lãi thuần kinh doanh ngoại hối tăng khoảng 173 tỷ đồng, tương đương chưa đến 5%.
Nếu chỉ nhìn vào độ lớn, đây đã là một sự khác biệt đáng kể. Nhưng nếu nhìn vào đóng góp cho phần lợi nhuận tăng thêm, sự chênh lệch còn rõ hơn.
Phần tăng thêm của hoạt động dịch vụ và kinh doanh ngoại hối cộng lại chỉ khoảng 309 tỷ đồng, tương đương hơn 4% mức tăng lợi nhuận trước thuế. Trong khi đó, riêng hoạt động khác đóng góp gần 3.100 tỷ đồng, tương đương 42,3% phần lợi nhuận tăng thêm.
Nói cách khác, nếu thu nhập lãi thuần là động cơ chính của tăng trưởng lợi nhuận, thì hoạt động khác đang là một động cơ phụ nhưng bất ngờ tăng tốc rất mạnh.
Gần như toàn bộ cú tăng tập trung trong quý II
Đà vít ga của động cơ phụ chỉ thực sự khởi động trong quý II, khi lãi thuần từ hoạt động khác đạt 4.058 tỷ đồng, tăng 252%, tương ứng khoảng 2.906 tỷ đồng so với cùng kỳ.
Mức tăng này chiếm hơn 93% phần tăng thêm của lãi thuần hoạt động khác trong cả 6 tháng, cho thấy khoản mục vốn chỉ đóng vai trò bổ trợ trong cơ cấu lợi nhuận đã bất ngờ bứt tốc rất mạnh trong một quý.
BCTC của Vietcombank cho biết ngân hàng bắt đầu hợp nhất Công ty TNHH Vietcombank-Bonday-Benthanh từ ngày 9/6/2026.
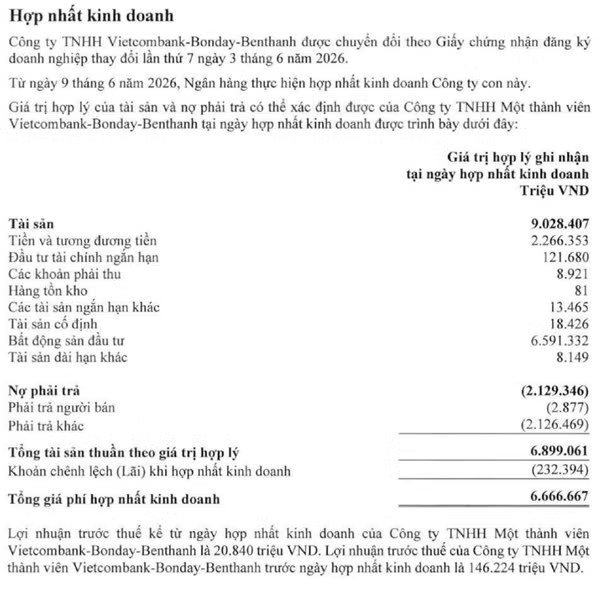
Tại ngày hợp nhất, tổng tài sản của Vietcombank-Bonday-Benthanh theo giá trị hợp lý lên tới 9.028 tỷ đồng, tài sản thuần theo giá trị hợp lý khoảng 6.899 tỷ đồng. Riêng bất động sản đầu tư được định giá tới 6.591 tỷ đồng. Giá phí hợp nhất kinh doanh gần 6.667 tỷ đồng, đồng thời ghi nhận khoản lãi khi hợp nhất kinh doanh khoảng 232 tỷ đồng.
Theo giải trình của Vietcombank, lãi thuần từ hoạt động khác 6 tháng đầu năm tăng gần 3.100 tỷ đồng so với cùng kỳ năm trước do đánh giá lại giá trị khoản đầu tư theo giá trị hợp lý khi hợp nhất kinh doanh. Các báo cáo phân tích của MBS, SHS và ACBS đều xác định đây là yếu tố bất thường lớn trong kết quả quý II.
Khoản thu bất thường “giải tỏa” bớt áp lực dự phòng
Điều đáng chú ý là cú bứt tốc của hoạt động khác diễn ra trong một bối cảnh không hoàn toàn thuận lợi ở phía chi phí tín dụng. 6 tháng đầu năm, chi phí dự phòng rủi ro tín dụng của Vietcombank tăng 91,8%, lên gần 2.996 tỷ đồng, tức tăng thêm khoảng 1.434 tỷ đồng so với cùng kỳ.
Trong khi đó, lãi thuần từ hoạt động khác tăng khoảng 3.100 tỷ đồng. Nói cách khác, riêng phần dự phòng tăng thêm đã hấp thụ gần 46% phần lợi nhuận tăng thêm từ hoạt động khác.
Nhìn trên toàn bộ kết quả kinh doanh, chi phí dự phòng cũng đã lấy đi một phần đáng kể thành quả tăng thu nhập. Lợi nhuận trước chi phí dự phòng rủi ro tín dụng tăng 37,4%, tương ứng tăng khoảng 8.762 tỷ đồng, nhưng sau khi trừ phần dự phòng tăng thêm 1.434 tỷ đồng, lợi nhuận trước thuế chỉ còn tăng 7.328 tỷ đồng, tương đương 33,5%.
Thực tế, áp lực dự phòng không diễn ra đồng đều trong hai quý. Trong khi chi phí dự phòng cả 6 tháng tăng 91,8%, riêng quý II lại giảm 37,9% so với cùng kỳ, xuống khoảng 503 tỷ đồng. Cũng chính trong quý này, lãi thuần từ hoạt động khác tăng tới 252% và trở thành một trong những yếu tố đẩy lợi nhuận tăng mạnh.
Sự đối lập này khiến bức tranh lợi nhuận của Vietcombank đáng đọc kỹ hơn. Một mặt, ngân hàng vẫn có tăng trưởng mạnh từ thu nhập lãi và NIM cải thiện; mặt khác, chi phí tín dụng đã tăng đáng kể trong nửa đầu năm, còn một phần lớn mức tăng lợi nhuận lại được hỗ trợ bởi khoản thu nhập đặc thù xuất hiện trong quý II.
Vì vậy, câu chuyện không chỉ là Vietcombank kiếm thêm bao nhiêu, mà là sau khi hấp thụ chi phí tín dụng và loại khỏi kết quả những khoản thu nhập khó lặp lại, tốc độ tăng trưởng lợi nhuận cốt lõi thực sự còn lại bao nhiêu.
Nếu loại yếu tố bất thường, lợi nhuận Vietcombank còn tăng bao nhiêu?
Trước thương vụ, Vietcombank đã sở hữu 52% vốn tại Vietcombank-Bonday-Benthanh. Khi mua phần vốn còn lại và giành quyền kiểm soát, khoản đầu tư mà ngân hàng đã nắm giữ trước đó được đánh giá lại theo giá trị hợp lý tại ngày đạt quyền kiểm soát.
Phần chênh lệch được ghi nhận vào kết quả kinh doanh hợp nhất theo quy định kế toán. BCTC của Vietcombank cũng thể hiện ngân hàng bắt đầu hợp nhất Vietcombank-Bonday-Benthanh từ ngày 9/6/2026.
ACBS cho biết Vietcombank ghi nhận hơn 3.000 tỷ đồng thu nhập một lần từ việc hợp nhất công ty con sở hữu tòa nhà Vietcombank Bến Thành. Riêng trong quý II, nếu loại khoản thu nhập này, lợi nhuận trước thuế của Vietcombank tăng 30,7% so với cùng kỳ, thay vì mức 57,9% được công bố.
MBS và SHS cũng nhìn nhận cùng một hướng khi cho rằng khoản thu nhập bất thường từ đánh giá lại tài sản là yếu tố quan trọng làm thu nhập ngoài lãi quý II tăng vọt.
Theo MBS, lãi thuần từ hoạt động khác quý II tăng 252% so với cùng kỳ do khoản thu nhập bất thường này; nếu loại yếu tố bất thường, thu nhập ngoài lãi cốt lõi 6 tháng chỉ tăng khoảng 6,5%. SHS cũng đưa ra mức tăng tương tự đối với thu nhập ngoài lãi sau điều chỉnh.
Trên cơ sở giả định các yếu tố khác không thay đổi, đồng thời sử dụng mức tăng 6,5% mà MBS và SHS tính toán đối với thu nhập ngoài lãi sau khi loại bỏ yếu tố bất thường, có thể ước tính lợi nhuận trước thuế 6 tháng của Vietcombank tăng quanh 20%, thấp hơn đáng kể mức 33,5% được ghi nhận trên báo cáo. Đây chỉ là phép tính giả định nhằm tham chiếu mức tăng trưởng sau điều chỉnh, không phải chỉ tiêu lợi nhuận sau điều chỉnh do Vietcombank hoặc các công ty chứng khoán công bố.
Như vậy, khoản thu nhập từ hoạt động khác không chỉ tăng mạnh về quy mô mà còn có ảnh hưởng đáng kể tới tốc độ tăng trưởng lợi nhuận được nhìn thấy trên báo cáo. Và chính tính chất không thường xuyên của khoản thu này khiến con số tăng trưởng cần được đọc tách khỏi phần lợi nhuận đến từ các hoạt động có khả năng lặp lại trong những kỳ tiếp theo.
Một năm trước, thu nhập khác cũng đã tăng rất mạnh
Điểm khiến câu chuyện càng đáng theo dõi là đây không phải lần đầu Vietcombank có mức tăng cao ở khoản thu nhập từ hoạt động khác.
Vietcap từng ghi nhận năm 2025, thu nhập ròng khác của Vietcombank tăng 51,4%, lên 3.600 tỷ đồng, được thúc đẩy bởi thu nhập từ thu hồi nợ xấu.
Khoản thu này tăng 1.220 tỷ đồng, tương đương khoảng 68% phần lợi nhuận trước thuế tăng thêm trong năm 2025 của Vietcombank.
Nếu nối hai năm lại, có thể thấy nguồn thu nhập khác đã trở thành một bộ phận ngày càng đáng kể trong tổng thu nhập ngoài lãi của Vietcombank, tăng từ khoảng 3.600 tỷ đồng năm 2025 lên gần 4.916 tỷ đồng chỉ trong 6 tháng đầu năm 2026.
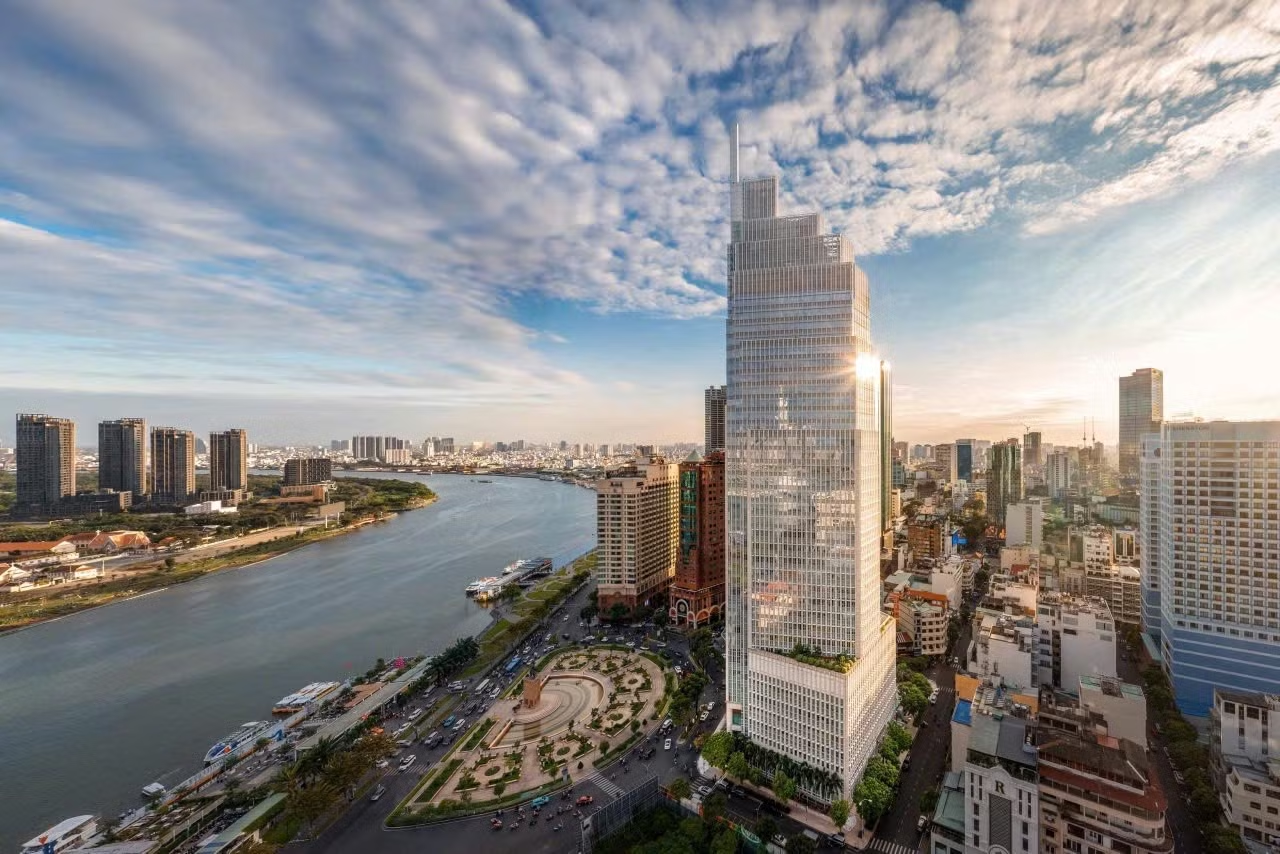
Thực tế này đặt ra câu hỏi về mức độ quan trọng của các nguồn thu từ hoạt động khác trong việc đóng góp vào quy mô lợi nhuận chung của Vietcombank.
29.222 tỷ đồng lợi nhuận trước thuế là con số không quá bất ngờ đối với một “anh cả” đầu ngành như Vietcombank. Nhưng với một ngân hàng, quy mô lợi nhuận chỉ là lớp đầu tiên của câu chuyện. Điều đáng đọc hơn nằm ở nguồn gốc của lợi nhuận và khả năng lặp lại của nguồn thu tạo ra nó.
Bởi một đồng lợi nhuận không phải lúc nào cũng có cùng “tuổi thọ”. Thu nhập lãi đến từ quy mô tài sản sinh lãi và khả năng duy trì biên lợi nhuận. Thu nhập phí được tạo ra từ hoạt động giao dịch và bán chéo dịch vụ. Thu hồi nợ phụ thuộc vào khả năng biến những khoản nợ đã xử lý thành tiền. Còn khoản lãi phát sinh từ việc đánh giá lại tài sản khi hợp nhất kinh doanh lại gắn với một sự kiện kế toán đặc thù, chỉ xuất hiện khi một giao dịch cụ thể xảy ra.
Khi tất cả những khoản thu ấy được đặt chung dưới một con số lợi nhuận tăng 33,5%, sự khác biệt về khả năng lặp lại dễ bị che khuất.
Vì vậy, 4.916 tỷ đồng lãi thuần từ hoạt động khác đáng được nhìn không phải như một con số đẹp, mà như một lớp lợi nhuận cần được bóc tách. Bởi sau cùng, điều quyết định sức nặng của 29.222 tỷ đồng không chỉ là Vietcombank đã kiếm được bao nhiêu, mà là có bao nhiêu trong số đó có thể tiếp tục xuất hiện khi những khoản thu nhập đặc thù của kỳ này không còn.
Công ty TNHH MTV Vietcombank-Bonday-Benthanh tiền thân là Công ty Liên doanh TNHH Vietcombank – Bonday – Benthanh (VBB) được cấp giấy phép đầu tư ngày 7/2/2005.
Theo báo cáo thường niên của Vietcombank, đây là liên doanh giữa Vietcombank, CTCP Dịch vụ - Thương mại TP.HCM (Setra Corp) và đối tác Bonday Investments Ltd. (Hong Kong), với tỷ lệ vốn lần lượt 52% – 18% – 30%.
Hoạt động chính của VBB là cho thuê văn phòng tại tòa nhà Vietcombank Tower, số 5 Công trường Mê Linh, quận 1 (cũ) TP.HCM, đồng thời đáp ứng nhu cầu về trụ sở làm việc của chi nhánh và các đơn vị trực thuộc của Vietcombank trên địa bàn TP.HCM.
Tại 31/12/2025, Vietcombank vẫn sở hữu 52% VBB nhưng khoản đầu tư này chỉ được ghi nhận là vốn góp vào công ty liên doanh, không phải công ty con. Giá gốc khoản đầu tư là khoảng 410,4 tỷ đồng, giá trị ghi sổ khoảng 564,1 tỷ đồng. Lý do là dù nắm 52%, Vietcombank chưa có quyền kiểm soát VBB theo điều lệ liên doanh.
Câu chuyện VBB bước sang một chương mới trong năm 2026. Vietcombank lần lượt nhận chuyển nhượng 18% vốn từ Setra và 30% vốn từ Bonday Investments, qua đó nâng sở hữu tại VBB lên 100%. Từ ngày 9/6/2026, ngân hàng bắt đầu hợp nhất doanh nghiệp này vào báo cáo tài chính.
Như vậy, sau hơn 20 năm kể từ khi liên doanh được thành lập, Vietcombank đã trở thành chủ sở hữu duy nhất của pháp nhân vận hành và sở hữu Vietcombank Tower.